M09 主动管理框架
层级:L3 组合管理 | 优先级:★★★ | 预计学时:12 小时 对应原书:GK 第 1 章、第 4–6 章;第 20–22 章选读 前置知识:M01 的夏普;M06 的基本定律数字;M08 的广度不能来自反复试参数。 读书笔记:GK 第 5–6 章的信息比率 状态:reviewed 数据截至:2024-12|最近复核:2026-10-22
学习目标
- 把残差波动和跟踪误差分开。β 不等于 1 时,两者不是同一个数。
- 手算信息比率、最优主动风险,以及附加值在最优点的值。
- 用 IC = 0.05、每年 6000 个独立赌注得到信息比率 3.87,并同时写出广度改成 500 或 12 之后的数。
- 说明
SR² = SR_b² + IR²是两条互不相关超额收益的最优组合,不是任意一个 β = 1 组合的夏普。 - 把 SPIVA 的某一格、伯克希尔 1976–2017 的论文数字,和本轮杠杆上限 1.0 放在同一张约束表里。
本章知识拓扑图
flowchart TB
    SIG["信号的 IC"] --> LAW["IR 上界 = TC × IC × √BR"]
    BRD["真正独立的赌注 BR"] --> LAW
    CON["约束:只做多、整手、杠杆上限"] --> TC["转移系数"]
    TC --> LAW
    LAW --> VA["附加值 α − λω²"]
    VA --> SCALE["主动风险的尺度 ω 或 k"]
    SCALE --> SR["组合夏普"]
    BENCH["基准"] --> SR
信息比率描述主动部分的斜率。把它加进组合夏普之前,先要选定主动风险的尺度。尺度选错时,平方和公式还没到达。
🟢 入门层:相对基准的那一段
1. 四个风险不是四个名字
跟踪误差 ψ 是相对基准的总跑偏,里面既有 β 偏离市场的那一段,也有选股残差。 残差波动 ω 是把 β 偏离剔掉之后、纯选股还在晃的那一段。ψ² 等于这两段的平方和。 只做多、β 接近 1 时,总跑偏看起来不大,选股的 ω 仍要单独看。 信息比率用的是 ω,不是 ψ。把总跑偏代进基本定律,广度会被市场偏离占掉。
组合超额收益相对基准写成
Rₚ − R_b = (β − 1) R_b + ε
ε 与基准不相关时,跟踪误差 ψ = std(Rₚ − R_b) 满足
ψ² = (β − 1)² σ_b² + ω²
| 符号 | 含义 |
|---|---|
R_b |
基准超额收益 |
| β | 组合对这个基准的斜率 |
| ω | 残差 ε 的波动 |
| ψ | 主动收益的波动,也叫跟踪误差 |
σ_b |
基准超额收益的波动 |
β = 1 时,ψ = ω。β 离开 1 时,跟踪误差里还有一段基准暴露。把残差波动直接叫成跟踪误差,会漏掉这一段。
手算:β = 1.2,σ_b = 16%,ω = 8%。
ψ² = 0.2² × 0.16² + 0.08² = 0.001024 + 0.0064 = 0.007424
ψ = √0.007424 = 0.0862
跟踪误差是 8.62%,残差波动是 8%。多出来的 0.62 个百分点来自 β 比基准高 0.2。个人账户若以 SPY 为基准,跑赢的部分是 Rₚ − R_b,偏离的幅度是 ψ,不是持仓波动本身。
2. 信息比率缩放的是主动部分
IR = α/ω
α = E[ε],与 ω 用同一频率的年化。基准本身的夏普是 SR_b = μ_b/σ_b,分母是基准波动,不是残差波动。把主动收益除以总波动,得到的不是信息比率。
主动部分放大 c 倍时,α 和 ω 同乘 c,IR 不变。IR 衡量的是这条主动赌注的斜率。敢不敢把 c 放到最优,是下一节的风险厌恶和杠杆上限,不是 IR 本身。
Grinold 与 Kahn 在书里把扣费前的信息比率 0.5 描述为良好、0.75 为很好、1.0 为突出。这是他们的描述刻度。
3. 附加值选出一个尺度
VA = α − λω² = IR · ω − λω²
对 ω 求导,令导数为零:
IR − 2λω = 0, ω⋆ = IR / (2λ)
代回之后,
VA⋆ = IR² / (4λ)
| 符号 | 手算所用 |
|---|---|
| IR | 0.4 |
| λ | 0.1,且 α、ω 都用百分数 |
| ω⋆ | 0.4 / (2 × 0.1) = 2,即 2% |
| α⋆ | 0.4 × 2 = 0.8,即 0.8% |
| VA⋆ | 0.4 − 0.1 × 2² = 0.4,即 0.4 个百分点 |
若 α 和 ω 改用小数,0.8% 写成 0.008,2% 写成 0.02,则 λ 要写成 10 而不是 0.1。因为 ω² 缩小了 100² 倍,厌恶系数放大 100 倍,附加值才仍是 0.004,也就是 0.4 个百分点。单位不写明时,λ = 0.1 和 λ = 10 会算出差一百倍的仓位。
技能越高,公式给的主动风险越大。风险厌恶越高,给的越小。IR 很低时仍把跟踪误差放到很大,附加值的第二项会超过第一项。
🟡 进阶层:基本定律和它到达不了的地方
4. 广度是独立赌注的个数
Grinold (1989, JPM 15(3)) 把信息比率的上界写成信息系数乘广度的平方根。Clarke, de Silva & Thorley (2002, FAJ 58(5)) 乘上转移系数:
IR ≈ TC × IC × √BR
| 符号 | 含义 |
|---|---|
| IC | 预测和随后残差收益的相关系数 |
| BR | 一年里近似独立的赌注个数 |
| TC | 主动权重和预测的截面相关。无约束且残差波动相同时为 1 |
M06 已经算过 IC = 0.03、TC = 1:每年 6000 个独立赌注时 IR = 2.32,每年 500 个时 IR = 0.67。本章把 IC 改成大纲里的 0.05,其余定义不变。√6000 = 77.460。
| BR | 它在说什么 | IC = 0.03,TC = 1 | IC = 0.05,TC = 1 | IC = 0.05,TC = 0.5 |
|---|---|---|---|---|
| 6000 | 500 只股票 × 12 个月,月与月、股票与股票都独立 | 2.324 | 3.873 | 1.936 |
| 500 | 一年 500 个独立赌注 | 0.671 | 1.118 | 0.559 |
| 12 | 一个因子每个月下一注,股票只是同一注的载体 | 0.104 | 0.173 | 0.087 |
| 240 | 20 只股票 × 12 个月,仍假设彼此独立 | 0.465 | 0.775 | 0.387 |
3.87 使用了 TC = 1 和「500×12 次都独立」。同一条因子打在 500 只股票上,若它们的残差被这个因子绑在一起,更接近 BR = 12 那一行的 0.17,而不是 3.87。M08 还要求:反复试参数产生的「很多策略」不算进 BR。TC = 0.5 是假设出来的一列,用来看公式对 TC 有多敏感。它不是「只要只做多,TC 就等于 0.5」。
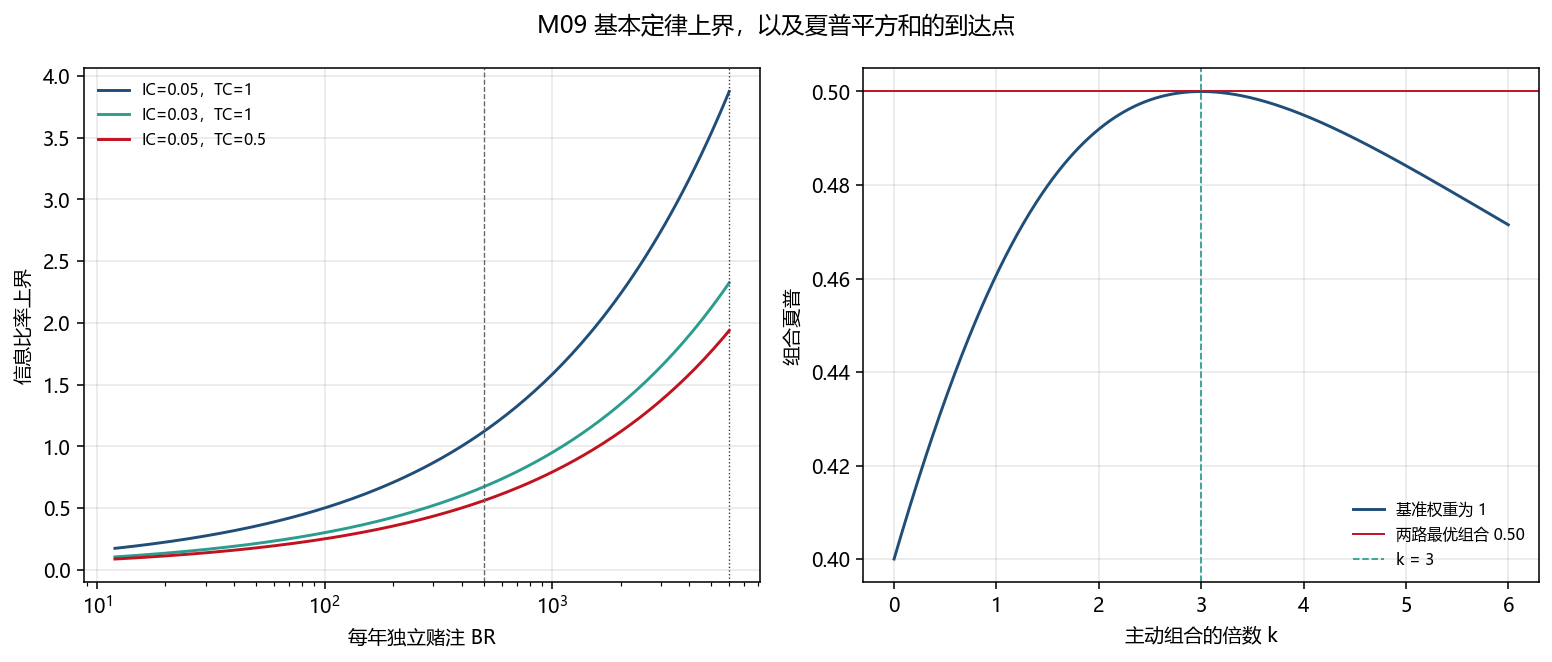
左图两条竖线是 BR = 500 和 BR = 6000。读图时先选横轴上的广度,再读纵轴。不要先看见 3.87 再回头把相关的股票数数成独立赌注。
5. 转移系数是相关,不是仓位大小
转移系数是理想正北(得分方向)和实际持仓方向的夹角余弦。夹角为 0,TC 为 1;完全做反,TC 为负。 只做多、单名上限和整手都会把持仓从得分方向上拽开,余弦下降。 它不随仓位同比放大。放大主动头寸时,信息比率的分子分母一起变,TC 仍是这一个相关。 四只股票的只做多例子里,得分 2, 1, −1, −2 的 TC 是 0.9535,夹角约 17.5413°,不是自动变成 0.5。
四只股票,残差波动相同,基准是等权。得分 2, 1, −1, −2。只做多且权重和为 1 时,正得分上的权重是 ⅔ 和 ⅓。主动权重是持仓减去 0.25:
0.4167, 0.0833, −0.2500, −0.2500
它和得分的相关系数是 0.9535。把得分改成 3, 1, −0.5, −3.5,只做多主动权重变成 0.50, 0, −0.25, −0.25,相关系数降到 0.8607。若多头放错了位置,主动权重改成 0.05, 0.45, −0.25, −0.25,相关系数是 0.7156。
这三组都高于 0.5。四只股票的等权基准里,把负得分的股票权重降到 0,已经表达了大部分方向。相关不看倍数:主动权重全体乘以 2,TC 不变。杠杆上限约束的是右图里的 k,不是这一个相关系数。Clarke 等人讨论的是大股票池、持仓上下限和行业约束把 TC 压低。0.3 到 0.6 不是只做多账户的固定折扣。
残差波动相同时,转移系数就是得分向量和主动权重向量的夹角余弦。无约束的最优主动权重与得分同向,夹角是 0,余弦是 1,信息比率上界不被这一步再打折。约束把做得到的权向扭开一个角度 θ,上界就乘上 cos θ。长度不进这个余弦:全体主动权重乘以 2,方向不变,TC 不变,变的是右图里的 k。
| 主动权重从哪来 | 印刷的 TC | 与得分的夹角 | BR = 12、IC = 0.05 的上界 |
|---|---|---|---|
| 无约束,与得分同向 | 1 | 0° | 0.173 |
| 得分 2, 1, −1, −2,负得分权重为 0 | 0.9535 | 17.5413° | 0.165151 |
| 得分 3, 1, −0.5, −3.5,同样只做多 | 0.8607 | 30.6047° | 0.149078 |
| 多头放在得分更低的股票上 | 0.7156 | 44.3076° | 0.123946 |
| 假设列 TC = 0.5 | 0.5 | 60.0000° | 0.087 |
夹角用表里已经写出的 TC 取反余弦:0.9535 对应 17.5413°。不要再用未四舍五入的 0.953463 重算一次。上界用未舍入的 √12:0.05 × √12 × 0.9535 = 0.165151。表里原来的 0.173 和 0.087 是同一条公式在 TC = 1 和 TC = 0.5 上的三位小数。四只股票的只做多只扭开大约 18° 或 31°。要扭到假设列的 60°,还得有别的约束,例如持仓上限、行业中性或整手把权重从得分方向上拽走。本章没有测量那些约束下的夹角。
港股整手和指定可沽空名单会改变做得到的权重,从而改变 TC。印花税改变的是扣费后的 α,公式外面还有一项。M00 的买卖双方各 0.1% 不在 √BR 里面。
import math

import numpy as np


def ir_bound(ic: float, breadth: float, transfer: float = 1.0) -> float:
    """基本定律的上界。breadth 必须是独立赌注,不能把同一因子覆盖的股票再乘一次。"""
    return transfer * ic * math.sqrt(breadth)


def long_only_tc(score: np.ndarray) -> float:
    # 等权基准。负得分的股票权重降到 0,正得分按比例分完资金。
    positive = np.clip(score, 0.0, None)
    active = positive / positive.sum() - 0.25
    return float(np.corrcoef(score, active)[0, 1])
6. 夏普的平方和只在一个尺度上成立
两条互不相关的超额收益,各自有夏普 SR_b 和 IR。可以自由配置两者时,组合的最大夏普满足
SR² = SR_b² + IR²
这是对角协方差下 μ′ Σ⁻¹ μ 的加法。它不是「只要 β = 1、残差与基准不相关,组合夏普就等于这个平方根」。
手算用一条具体的基准和一条具体的主动组合。基准超额均值 0.08、波动 0.20,夏普 0.40。主动组合每 1 倍的均值 0.015、波动 0.05,信息比率 0.30。两者不相关。账户持有 1 倍基准,再叠加 k 倍主动组合:
E = 0.08 + 0.015k, σ = √(0.20² + (0.05k)²)
最优倍数来自一阶条件,二次项会消掉:
k⋆ = IR/SR_b · σ_b/ω = 0.30/0.40 · 0.20/0.05 = 3
| k | 均值 | 波动 | 夏普 |
|---|---|---|---|
| 0 | 0.080 | 0.200 | 0.400 |
| 1 | 0.095 | 0.2062 | 0.461 |
| 3 | 0.125 | 0.250 | 0.500 |
平方和给出 √(0.16 + 0.09) = 0.500,只在 k = 3 到达。k = 1 时夏普是 0.461。右图的红线是 0.500,蓝线在 k = 3 碰到它,然后因为主动风险过大而下降。
练习里若市场夏普 0.40、信息比率 0.50,最优组合的夏普是 √(0.16 + 0.25) = √0.41 = 0.640。这同样是最优尺度上的数。跟踪误差选得更大或更小,组合夏普都低于 0.640。
本轮杠杆上限是 1.0(docs/risk_policy.md)。主动组合若本身是多空,k = 3 会把空头和融资一起放大。上限把账户留在右图 k = 3 的左边时,实现的夏普低于平方和。信息比率仍然可以是 0.30,因为 IR 不随 k 变。
🔴 深入层:基金总体和可复制的部分
7. 总体跑输基准,不否定每一格里的差异
S&P Dow Jones Indices 的 SPIVA U.S. Scorecard,截至 2024-12-31,绝对收益口径:全部大盘主动基金相对标普 500,1 年有 65.24% 跑输,15 年有 89.50% 跑输,20 年有 91.99% 跑输。同一张表里,全部小盘主动基金相对标普小盘 600,1 年只有 29.69% 跑输,15 年则有 90.68% 跑输。风险调整后的大盘 15 年比例是 98.13%,不要和 89.50% 混用。
这是基金相对指定基准的比例,不是「主动管理在每个细分类别、每一季都失败」。它也没有给出你的信息比率。Fama & French (2010, JF 65(5)) 的结论是:美国主动股票基金扣费之后,整体超额大致被费用吃掉;自助法下,预期收益能盖住费用的基金很少。扣费前,分布的极端处仍有技能的证据。
Berk & Green (2004, JPE 112(6)) 给出规模上的机制:有技能的管理人吸引资金,规模的收益递减把扣费后的超额压向零。小账户少掉的是这一层容量约束。少掉容量约束,不等于 IC 会自动变成 0.05,也不等于 BR 可以写成 6000。
8. 目标写成两列,不写成打五折
先写你能辩护的 IC、BR 和 TC,得到上界。再写扣费之后的 α,以及杠杆上限允许的 k。两列并列。M08 已经说明,固定成数的折扣不是尝试次数的函数。本章也不把理论 IR 乘以 ½ 当作现实预期。
TC 要用持仓和得分的相关去估计,或者明确写成假设。BR 按独立赌注计。成本用换手乘单边费用,从 α 里减去,再除以 ω。最后看这个 ω 是否超过风控允许的跟踪误差。
真实案例
案例 1:2024 年底记分卡上的两格
上节的 89.50% 是 15 年大盘、绝对收益、相对标普 500。同一份年报的小盘 1 年只有 29.69% 跑输标普小盘 600。把前一格说成「主动基金大约九成会输」,漏掉了后一格,也漏掉了 15 年小盘重新回到 90.68%。引用时要写类别、基准、期限和绝对收益还是风险调整。
对个人账户,这张表的用途是给「扣费后相对基准」一个外部基率。它不参与你的 IC 估计。你的上界仍是第 4 节的表。若 BR 只有 12,IC = 0.05、TC = 1 的上界是 0.17,远低于书里「突出」的 1.0。把记分卡读成「所以个人更应该提高换手」会把 BR 和成本的方向弄反。
案例 2:伯克希尔,1976 年 10 月到 2017 年 3 月
Frazzini, Kabiller & Pedersen (2018, FAJ 74(4)) 的样本是 1976 年 10 月到 2017 年 3 月。伯克希尔相对美国国库券的平均超额收益是 18.6%,波动 23.5%,夏普 18.6/23.5 = 0.79。同期市场超额收益 7.5%,波动 15.3%,夏普 0.49。市场 β 是 0.69。他们按市场调整后的信息比率是 0.64。平均杠杆约 1.7 比 1。对传统因子的 α 在加入 BAB 和 QMJ 之后不再显著。论文的结论是:收益来自用杠杆持有便宜、低风险、高质量的股票,公开持仓的表现好于全资私人公司。
这篇论文没有报告 IC 和 BR。下表若出现「巴菲特式 IC = 0.25、每年 5 注」,那是教学假设,用来看 √5 × 0.25 = 0.56 这种量级,不是他们的估计。0.56 也不等于论文里的信息比率 0.64。
1998-06-30 到 2000-02-29,伯克希尔市值下跌 44%,同期市场上涨 32%。高信息比率的路径仍可以在两年里大幅落后基准。本轮杠杆上限 1.0,复制不了 1.7 倍的保险浮存金。浮存金的资金成本也不是个人账户的融资利率。
案例 3:外部资金改变的是容量,不是公式里的 IC
M00 引用 Zuckerman (2019):文艺复兴 Medallion 在 1988–2018 年费前年化约 66%,费后约 39%。同一机构对外的基金没有这条曲线。基本定律可以容纳「IC 不高、BR 很大」这一类解释,但公开材料没有给出他们的 IC 和独立赌注个数,本章不算一个倒推的 IC。能带走的约束是:高换手和高收益绑在一起,外部规模会改变策略,个人账户复制不了数据、执行和仓位。费后 39% 已经是扣费数字,不能再把它当成费前信息比率。
方法论来源
| 概念 / 模型 | 核心文献或规范出处 |
|---|---|
| 基本定律 | Grinold (1989), JPM 15(3) |
| 转移系数 | Clarke, de Silva & Thorley (2002), FAJ 58(5) |
| 基金扣费后 | Fama & French (2010), JF 65(5) |
| 规模与技能 | Berk & Green (2004), JPE 112(6) |
| 伯克希尔 | Frazzini, Kabiller & Pedersen (2018), FAJ 74(4) |
| 夹角 | 残差波动相同时,TC 是得分与主动权重的相关系数 |
| 图 | figures/M09/plot_fundamental_law.py |
💡 思考回顾与巩固
核心认知纠偏
| 误区 | 反例 | 用法 |
|---|---|---|
| 残差波动就是跟踪误差 | β = 1.2、基准波动 16%、残差 8% 时,跟踪误差是 8.62% | β = 1 时两者才相等 |
| IC = 0.05、500 只股票每月一注,IR 就是 3.87 | 3.87 要求这 6000 注彼此独立且 TC = 1。一个因子的 BR 更接近 12,上界 0.17 | 先写独立性,再开方 |
| 只做多所以 TC 大约 0.3 到 0.6,信息比率打对折 | 四只股票的只做多例子 TC 是 0.95 和 0.86 | TC 用相关去算。0.5 是假设列 |
| 市场夏普 0.40、IR 0.30 时,β = 1 的组合夏普就是 0.50 | k = 1 时夏普是 0.461。0.500 在 k = 3 | 平方和是最优尺度 |
| λ = 0.1 可以不写单位 | 百分数下 ω* = 2%。小数下同一个厌恶程度要写成 λ = 10 | 和 α、ω 的单位一起写 |
| 伯克希尔夏普 0.79 就是基本定律表里的 IC | 论文没有给 IC。0.79 是 18.6% / 23.5% | 测量值和教学假设分开 |
| SPIVA 说明每一类主动基金在每一年都约九成跑输 | 2024 年小盘 1 年只有 29.69% 跑输标普小盘 600 | 写明类别、期限、口径 |
| 理论 IR 打五折就是个人预期 | 五折不是由 BR、TC 或费用推出来的 | 两列都写出来 |
费曼自测
- 为什么主动部分放大之后信息比率不变,附加值却变了?
- 500 只股票、月度调仓,什么时候 BR 可以写成 6000?什么时候更接近 12?
- k = 1 的夏普是 0.461。把主动部分再放大,为什么夏普会在 k = 3 之后下降?
- 伯克希尔的信息比率 0.64 和杠杆 1.7,个人账户能同时拿到哪一个?
自测要点
1. 放大 c 倍时,分子 α 和分母 ω 同乘 c。附加值是 α − λω²,第二项乘的是 c²。所以斜率不变,净附加值在 c 过大时变负。最优 c 由 ω⋆ = IR / (2λ) 决定。 2. 6000 要求每只股票、每个月的残差预测误差近似独立。若 500 只股票吃的是同一个因子,每个月只有一注独立的因子收益,一年是 12。M06 的 2.32 和本章的 3.87 都站在独立那一列。换到 BR = 12 之后,IC = 0.05 的上界是 0.173。 3. k 增大时,均值线性增加,波动按主动方差的平方根增加。过了 k = 3,分母增加得更快。0.500 是这两条不相关超额收益能拼出的最大夏普,不是放大主动风险的奖励。 4. 0.64 是他们样本里市场调整后的信息比率,账户复制不了样本。1.7 倍杠杆使用的是保险浮存金,本轮上限是 1.0。两个数都不是下单指令。能带去的是:β = 0.69 的路径在 1998-06-30 到 2000-02-29 仍下跌 44%,而市场上涨 32%。四维习题
A. 概念题
- 写出
Rₚ − R_b = (β − 1) R_b + ε里跟踪误差和残差波动相等的条件。 - 信息比率和夏普各除以哪一个波动?为什么主动部分放大不改变 IR?
- 转移系数下降和杠杆上限收紧,分别打在基本定律的哪一个符号上,又分别打在右图的什么地方?
- Berk & Green 的规模机制,怎样改写成个人账户的容量优势,又怎样不能改写成 IR 上界?
B. 计算题
- β = 1.2,基准波动 16%,残差波动 8%。计算跟踪误差。
- IR = 0.4,λ = 0.1,α 和 ω 用百分数。计算 ω*、α* 和 VA*。改用小数时 λ 应写成多少?
- IC = 0.05。BR 分别取 6000、500 和 12,TC 分别取 1 和 0.5。列出六个信息比率上界。
- 基准夏普 0.40,主动信息比率 0.30,k = 1 和 k = 3 的组合夏普各是多少?市场夏普 0.40、信息比率 0.50 时,最优组合夏普是多少?
C. 编程实战题
- 运行
figures/M09/plot_fundamental_law.py,核对 BR = 6000 时 IC = 0.03 的上界 2.324,以及 IC = 0.05 的上界 3.873。 - 在同一输出里核对只做多四股票的 TC 0.9535、偏斜得分的 0.8607,以及错放多头的 0.7156。
- 打印 k = 1 的夏普 0.4608 和 k = 3 的夏普 0.5000。确认红线不是蓝线在每一个 k 上的值。
D. 个人实战思考题
- 你每月用一个因子给 30 只港股排序,只做多,杠杆上限 1.0。BR 应先写成多少?还要单独列出哪两项公式里没有的摩擦?
- 伯克希尔样本里的夏普 0.79 和 1998–2000 的 −44%,哪一个用来设定下一年的跟踪误差?
- 给自己的下一份实验记录写两列:基本定律上界,以及扣费、TC 和允许的 k 之后还留下的预期。不要写「理论值打五折」。
完整参考答案与解析
**A1.** ε 与基准不相关,并且 β = 1。此时 ψ² = ω²。β = 1.2 时,第 5 题的 8.62% 就是反例。 **A2.** 信息比率除以残差波动 ω。夏普除以这条收益自己的总波动:基准夏普除以 `σ_b`,组合夏普除以组合波动。主动部分放大 c 倍时,α 和 ω 同乘 c,比值不变。组合夏普会变,因为总波动不是按同一个 c 缩放,基准那一块还在。 **A3.** TC 乘在 IC × √BR 前面,直接缩放信息比率上界。杠杆上限不改变已实现持仓和得分的相关,所以可以让 TC 仍高,但把右图的 k 限制在 k⋆ 左边。k 受限制时,组合夏普低于平方和,IR 本身可以不变。费用则先减 α,从而把实现的 IR 降低,这项不在 TC 里。 **A4.** 资金流入把策略规模推到收益递减的区域,扣费后的超额被压向零。个人账户的容量小,少掉的是这一层。上界仍要单独估计 IC、独立赌注和 TC。容量优势不把 0.17 改写成 3.87。 **B5.** ψ² = 0.2² × 0.16² + 0.08² = 0.007424,ψ = 0.0862,即 8.62%。 **B6.** ω⋆ = 0.4 / (2 × 0.1) = 2(百分数),α⋆ = 0.8,VA⋆ = 0.8 − 0.1 × 4 = 0.4。小数口径下 ω = 0.02、α = 0.008,λ = 10,VA = 0.008 − 10 × 0.0004 = 0.004。 **B7.** √6000 = 77.460,√500 = 22.361,√12 = 3.464。TC = 1 时三个上界是 3.873、1.118、0.173。TC = 0.5 时是 1.936、0.559、0.087。3.873 与 M06 的 2.324 只差在 IC 是 0.05 还是 0.03,广度定义相同。 **B8.** k = 1:均值 0.095,波动 √0.0425 = 0.2062,夏普 0.461。k = 3:均值 0.125,波动 0.250,夏普 0.500。市场夏普 0.40、信息比率 0.50 时,最优组合夏普 √0.41 = 0.640。0.640 不是任意跟踪误差下的夏普。 **C9–C11.** 与 `figures/M09/plot_fundamental_law.py` 同一契约。BR = 6000、IC = 0.03、TC = 1 的打印值是 2.324,M06 写作 2.32。IC = 0.05 时是 3.873;TC = 0.5 时是 1.936。四股票只做多的 TC 是 0.9535 和 0.8607,错放多头是 0.7156。右图在 k = 3 到达 0.5000,k = 1 是 0.4608。 **D12.** 一个因子、每月一注,BR 先写 12,不写 30 × 12。30 只股票是这一注的载体,除非你能说明残差预测在股票之间独立。公式外的两项是港股印花税(买卖双方各 0.1%)和杠杆上限 1.0。只做多还会改变做得到的权重,TC 要用第 5 节的相关去算,不能直接写成 0.5。 **D13.** 用来认识路径的是 −44% 对市场 +32%,窗口 1998-06-30 至 2000-02-29。0.79 是 40 年样本的夏普,不是下一年允许的跟踪误差。跟踪误差仍由 ω⋆ = IR / (2λ) 和风控上限一起决定。论文里的 0.64 是他们的市场调整信息比率,不是你的 λ 的输入,除非你先写出自己的 IR 估计。 **D14.** 第一列写 IC、BR、TC 和三者相乘的上界,并注明 BR 的独立性假设。第二列写单边成本乘换手之后的 α、持仓和得分的相关、以及杠杆上限允许的最大 k。若 k 到不了 k⋆,组合夏普用第 6 节的路径去读,不把上界乘以 1/2。两列都可以低于 Grinold 与 Kahn 的 0.5 刻度。低于刻度是这个账户的计算结果,不是把策略否决掉的通用门槛。`docs/workflow.md` 开头仍然不用「夏普大于 1」做本轮准入。📌 章节知识总结
一句话核心洞察
- β = 1 时跟踪误差等于残差波动。β = 1.2、基准波动 16%、残差 8% 时,跟踪误差是 8.62%。
- IC = 0.05、BR = 6000、TC = 1 的上界是 3.87。同一个 IC 在 BR = 12 时是 0.17。
- 四只股票的只做多转移系数可以是 0.95。TC = 0.5 是假设,不是只做多的测量值。
- 基准夏普 0.40、信息比率 0.30 时,平方和等于 0.50,只在主动倍数 k = 3 到达。k = 1 的夏普是 0.461。
- 伯克希尔 1976-10 至 2017-03 的夏普是 0.79,论文中的信息比率是 0.64,杠杆约 1.7。本轮杠杆上限是 1.0。
公式与样本
| 对象 | 表达式或数值 | 前提 |
|---|---|---|
| 跟踪误差 | ψ² = (β − 1)² σ_b² + ω² |
残差与基准不相关 |
| 信息比率 | α/ω | 主动部分同倍放大则不变 |
| 最优主动风险 | ω⋆ = IR / (2λ) | 百分数例子:IR = 0.4,λ = 0.1,ω* = 2% |
| 最优附加值 | IR² / (4λ) | 同一例子为 0.4 个百分点 |
| 基本定律 | TC × IC × √BR | 3.87 使用 BR = 6000、TC = 1、IC = 0.05 |
| M06 对照 | IC = 0.03、BR = 6000 时 2.32 | 本章打印 2.324 |
| 平方和 | √(SR_b² + IR²) |
只在最优配置上到达 |
| 本章到达点 | k = 3 时夏普 0.500;k = 1 时 0.461 | 基准夏普 0.40,IR 0.30 |
| 四股票 TC | 0.9535 / 0.8607 / 0.7156 | 等权基准,残差波动相同 |
| 夹角 | 17.5413° / 30.6047° / 44.3076° | 由表中 TC 取反余弦;TC = 0.5 是 60° |
| BR = 12 乘上实测 TC | 0.165151 / 0.149078 / 0.123946 | 0.05 × √12 未舍入,再乘表中的 TC |
| SPIVA | 大盘 15 年 89.50% 跑输标普 500 | 截至 2024-12-31,绝对收益 |
| 伯克希尔 | 夏普 0.79,信息比率 0.64,杠杆约 1.7 | 1976-10 至 2017-03,论文数字 |
跨模块
| 结论 | 交给 | 位置 |
|---|---|---|
| 2.32 与 0.67 的广度定义 | 本章改 IC 时不改 BR 的含义 | M06 |
| 反复试参数不算 BR | 尝试次数仍记在实验模板 | M08,../../../docs/workflow.md |
| k⋆ 可能超过杠杆上限 | 仓位闸门 | M04,../../../docs/risk_policy.md |
| 印花税在公式外面减 α | 成本 | M00,后面的 M13 |
| 信号怎样变成 α | 预测的波动和 IC | M10 |
| 伯克希尔的因子分解 | 归因 | M14 |
学习指引
概念卡片:主动管理基本定律
- 精读:GK 第 4 章的残差、第 5 章的附加值、第 6 章的基本定律。第 1 章用来对上基准和主动收益这两个词。
- 选读:第 20–22 章的历史业绩。SPIVA 的格子以年报原文为准,不要记成一个「九成」。
- 对照:信息比率上界以本章脚本的打印为准。伯克希尔的 0.79 和 0.64 以 Frazzini、Kabiller 与 Pedersen (2018) 为准,不倒推 IC。
- 项目:实验记录里若写目标信息比率,写成两列上界和扣费后的尺度,不写打五折。不把 3.87 写进下单。
- 下一步:M10 把原始得分变成预期收益。本章的 IC 是那一步的输入,不是已经年化的 α。
自检清单
- 能手算 β = 1.2 时的跟踪误差 8.62%,并说出它为何不等于 8%
- 能在百分数和小数两种单位下算出 ω* = 2%、VA* = 0.4 个百分点
- 能把 IC = 0.05 的上界在 BR = 6000、500、12 三行里分别写成 3.87、1.12、0.17
- 能说明四股票只做多的 TC 是 0.95,而不是自动等于 0.5
- 能把组合夏普 0.461 和 0.500 放在 k = 1 和 k = 3 上
- 能引用 SPIVA 大盘 15 年的 89.50%,同时说出小盘 1 年的 29.69% 是另一格