腾讯控股美股 ADR 单股策略实验室(TCEHY)
所属模块:
@knowledge量化知识库实战教学模块(与 动量实验室、甲骨文技术指标实验室 并行,互不改写对方的数据与结论) 研究标的:腾讯控股美国存托凭证TCEHY(1 份 ADR 对应 1 股港股普通股的公开报价序列) 对比基准:同一评估区间、同一成本假设下的买入持有 状态:verified(本地种子数据 SHA-256 校验后完整回测;运行时零网络、零富途 API、不发单、不写模拟盘账本) 一键复现命令:uv run python -m knowledge.Labs.tencent_adr_lab.run_lab
本实验在出结果之前写死 7 套方案,每套只指定一次方向、一次决策频度和一套规则,看到数字之后没有再改参数。搜索规模是 7 套 × 每套 1 组参数。
一、这间实验室允许什么
正式研究线对空头、换手和尝试次数有合同约束。这里是知识库沙箱,专门把三件事先被拆开的选择放在同一只股票上:
| 选择 | 本实验实际用到的取值 |
|---|---|
| 交易方向 | 只做多、只做空、多空 |
| 决策频度 | 日频、周频、月频 |
| 策略族 | 均线趋势、唐奇安突破、RSI 均值回归、十二个月时序动量、布林带回归 |
权重只取 -1、0、+1,没有杠杆。t 日收盘才知道的目标权重,从 t+1 日的总收益开始生效。
公开小时线目前只覆盖大约一个月(东财 153.TCEHY 的 60 分钟线约 126 根),放进 15 年样本里没有可比性,所以频度选在日、周、月三档,成交仍落在日线收盘到下一收盘。
二、数据、区间与成本
- 行情:新浪美股日线,2010-01-05 至 2026-10-20,共 4,224 个交易日。2019-12-26 之后与东财
153.TCEHY未复权日线核对,收盘相关系数约 1,最大绝对价差 0.21 美元。种子文件seed_data/US.TCEHY_bars.csv,校验和写在seed_data/manifest.json。 - 股息:东财记录的 13 次 ADR 现金股息(2015-05-13 至 2026-05-18,合计约 2.98 美元/份)加在除息日的总收益上。多头收到股息,空头付出股息。2015 年 5 月之前的 ADR 股息这份源里没有,按 0 处理。信号仍用成交价,避免把股息做成假突破。
- 评估区间:2012-01-03 至 2026-10-20(约 14.8 年)。2010–2011 只给 40 周均线和 12 个月动量做暖机。2026 年只到 10 月 20 日,分年热力图里该列标成「至 10-20」。
- 初始资金:10 万美元。
- 单边成本:15 bps。场外 ADR 的买卖价差按宽于上市普通股来估。
- 空头融券:持有空头的名义金额按年化 3% 扣费。这是研究假设。
TCEHY在场外,券商不一定借得到,本实验室也不发空单。 - 空仓现金:未占用的资金按年化 1.5%。
- 夏普:日均收益 × 252 / 年化波动,无风险利率按 0,与另外两间实验室同一口径。
买入持有的总收益倍数与总收益收盘比一致:评估起点前一交易日(2011-12-30)总收益价 4.03,终点 55.66,倍数 13.81,扣掉首日 15 bps 买入成本后,10 万美元变成 137.9 万美元,年化 19.45%。
三、七套方案与买入持有
| 编号 | 方案 | 方向 | 频度 | 规则 |
|---|---|---|---|---|
BM |
买入持有 | 多 | 持有 | 全程满仓 |
S1 |
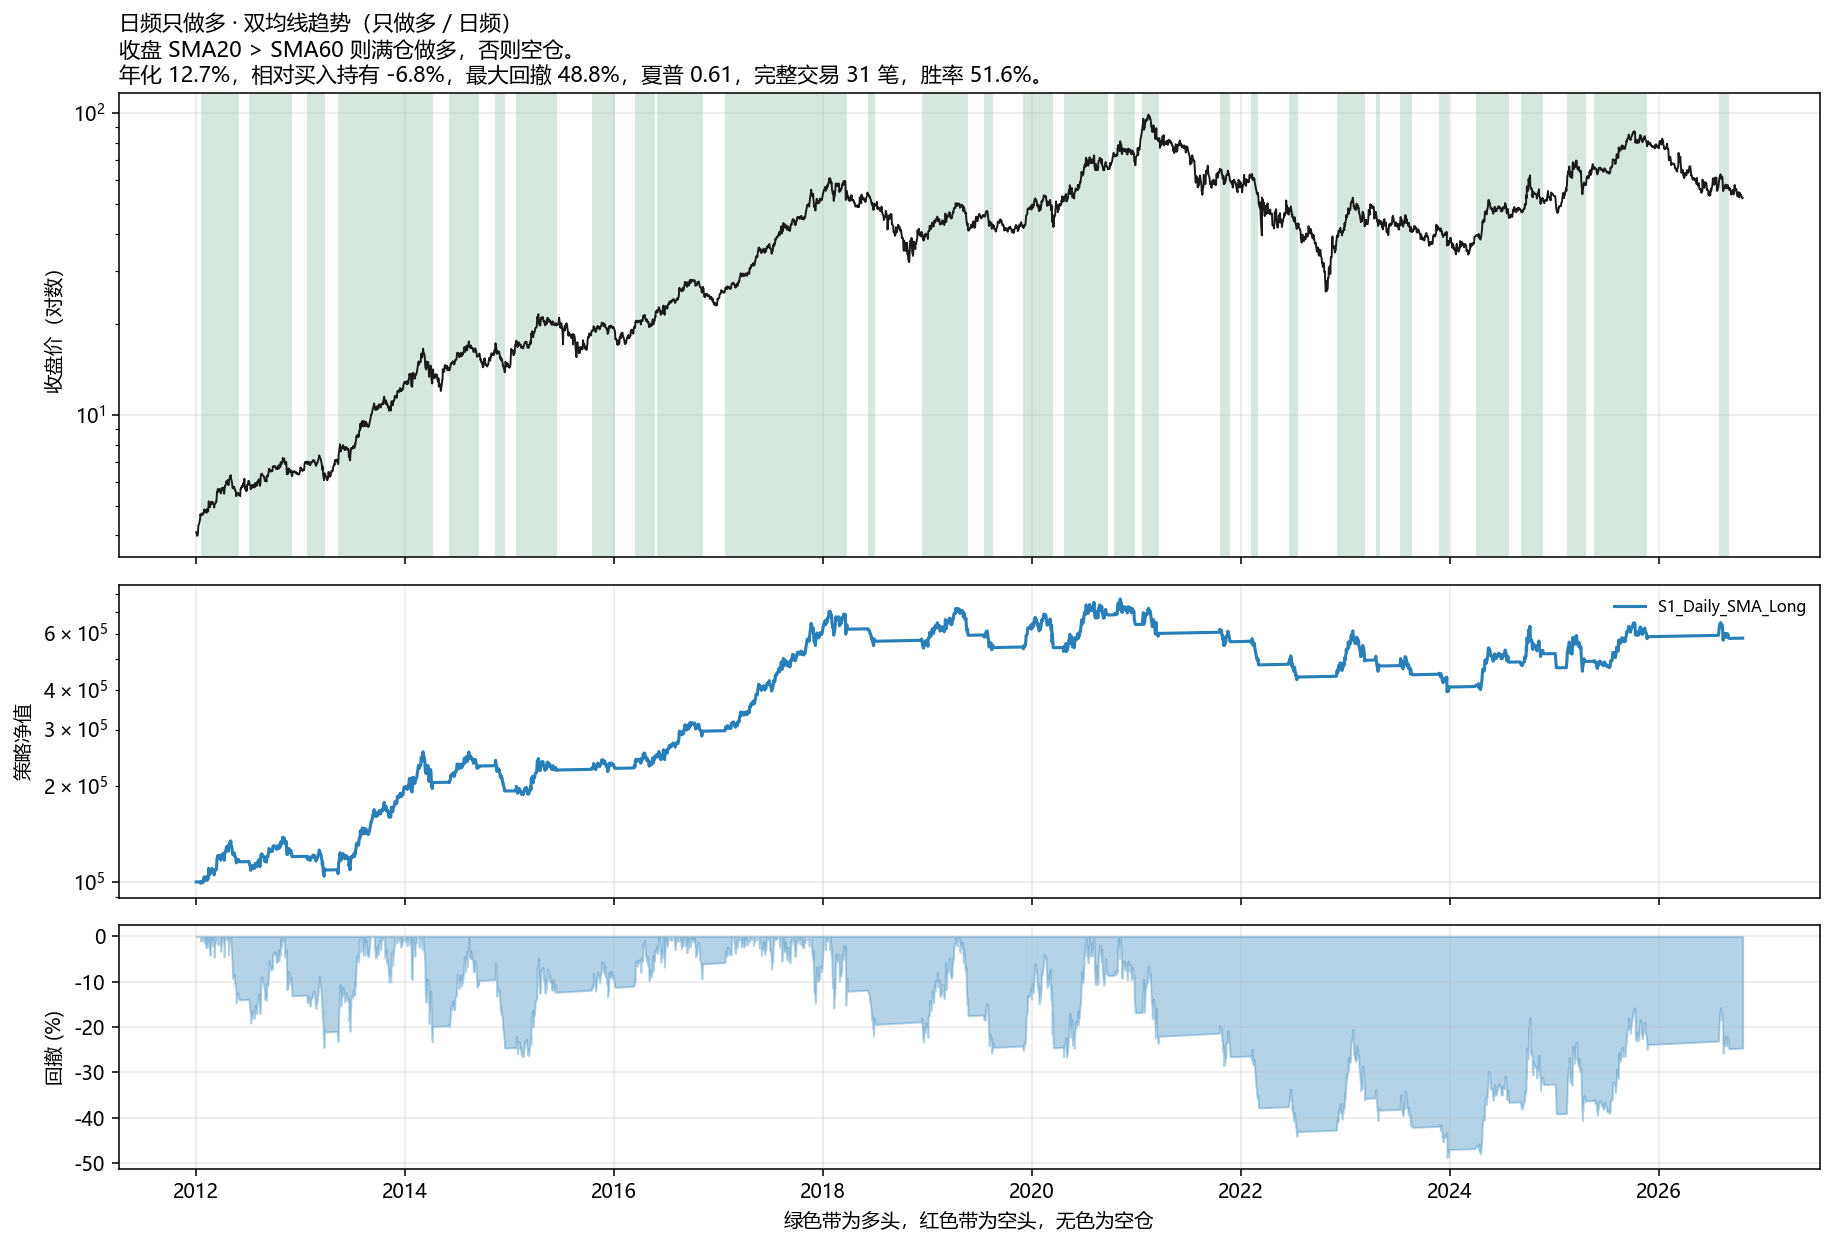
双均线趋势 | 只做多 | 日 | SMA20 > SMA60 满仓,否则空仓 |
S2 |
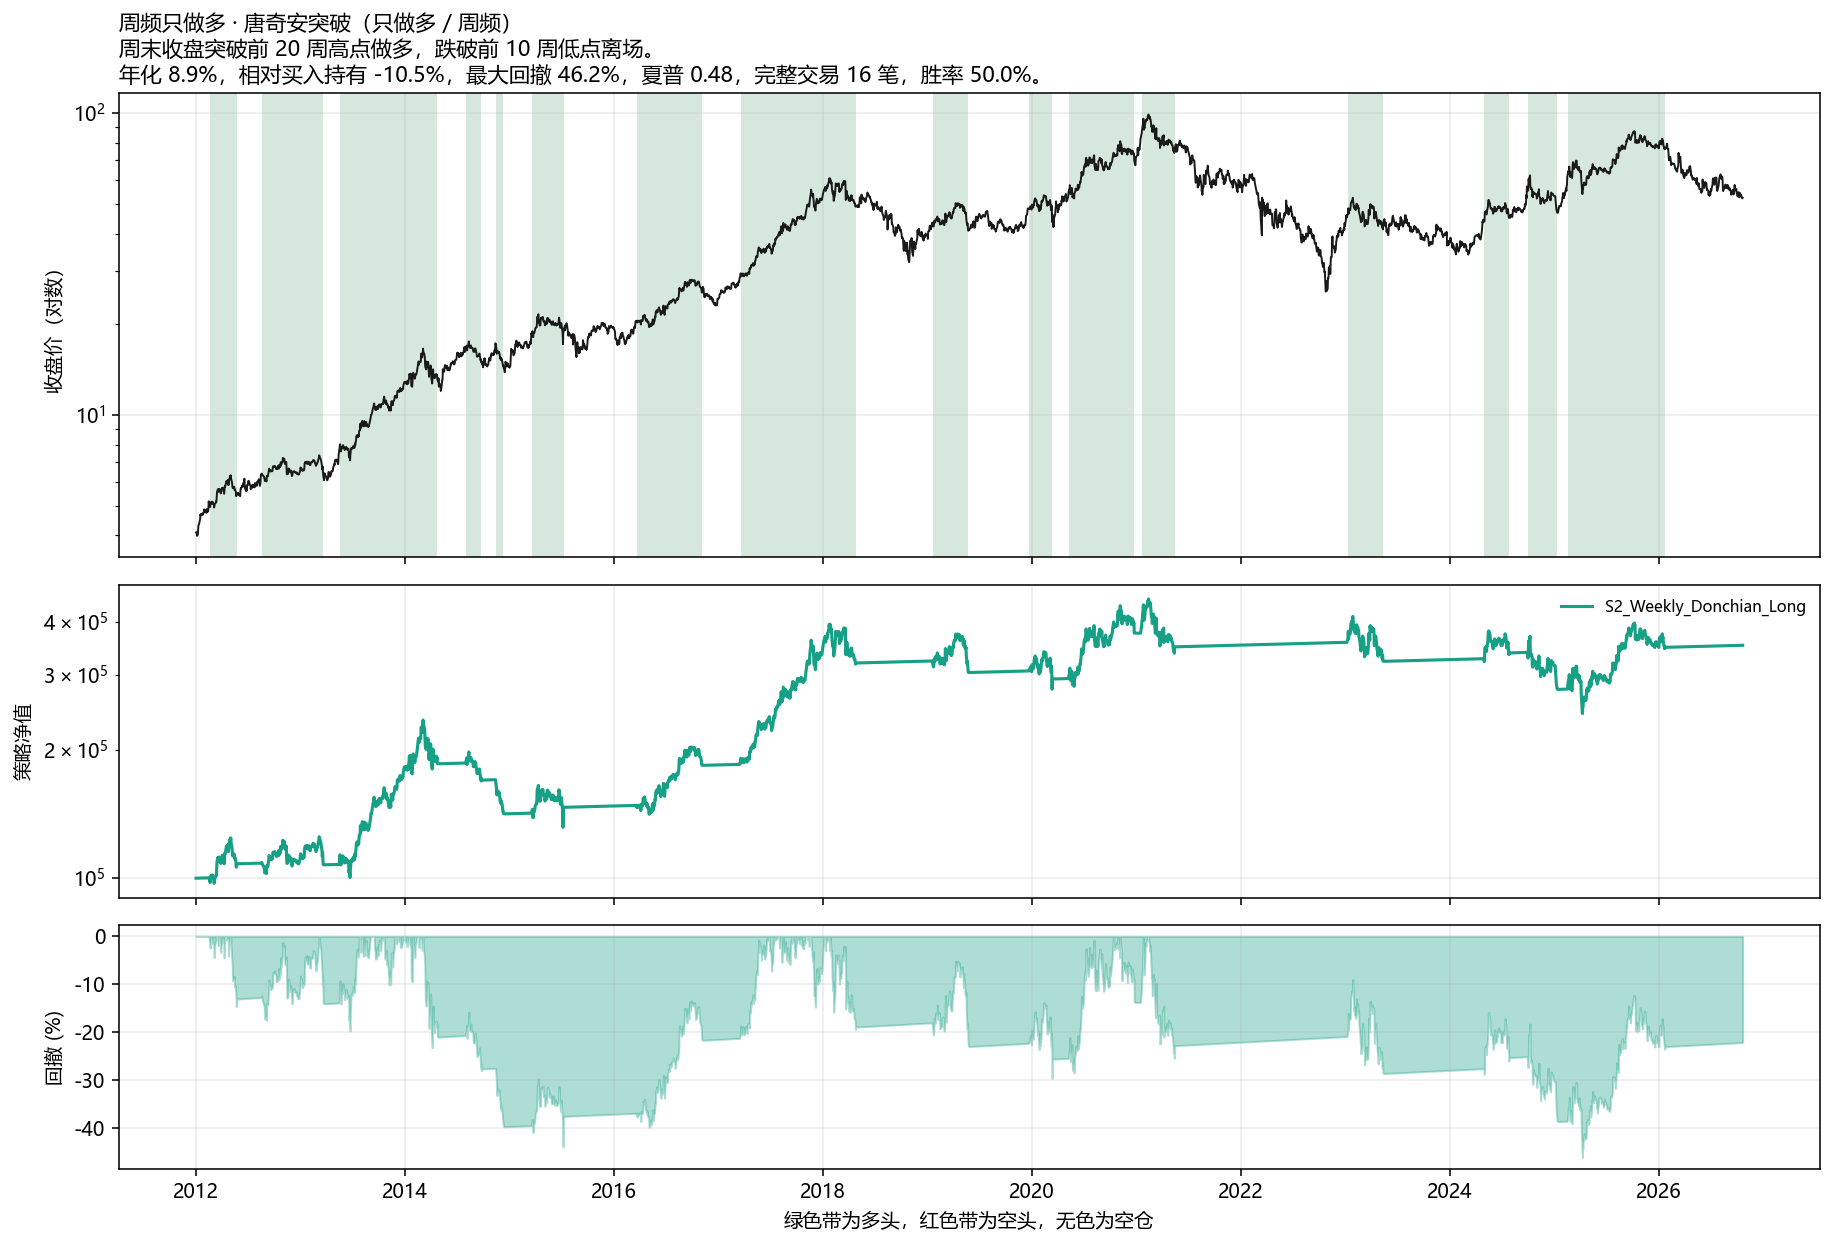
唐奇安突破 | 只做多 | 周 | 周末突破前 20 周高点做多,跌破前 10 周低点离场 |
S3 |
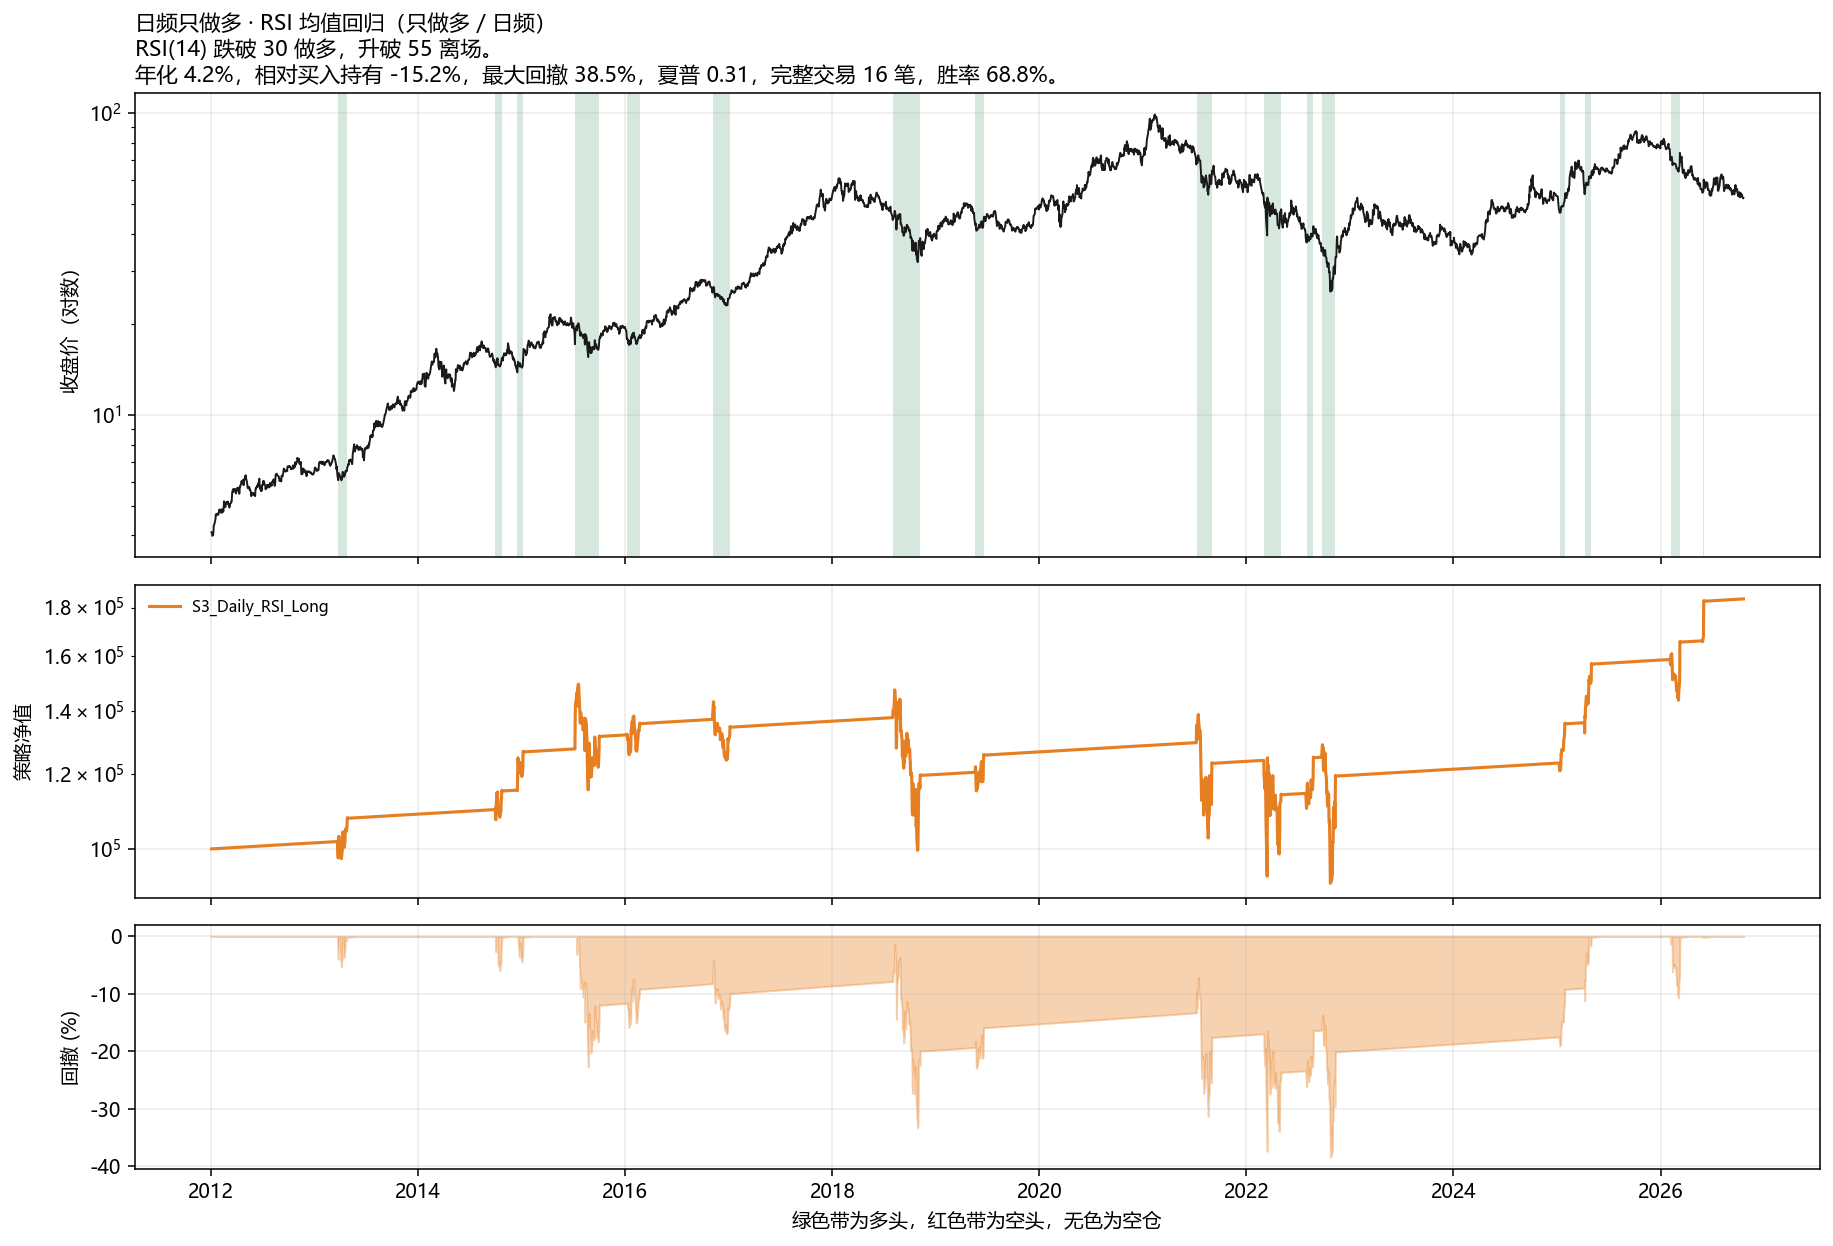
RSI 均值回归 | 只做多 | 日 | RSI(14) < 30 做多,> 55 离场 |
S4 |
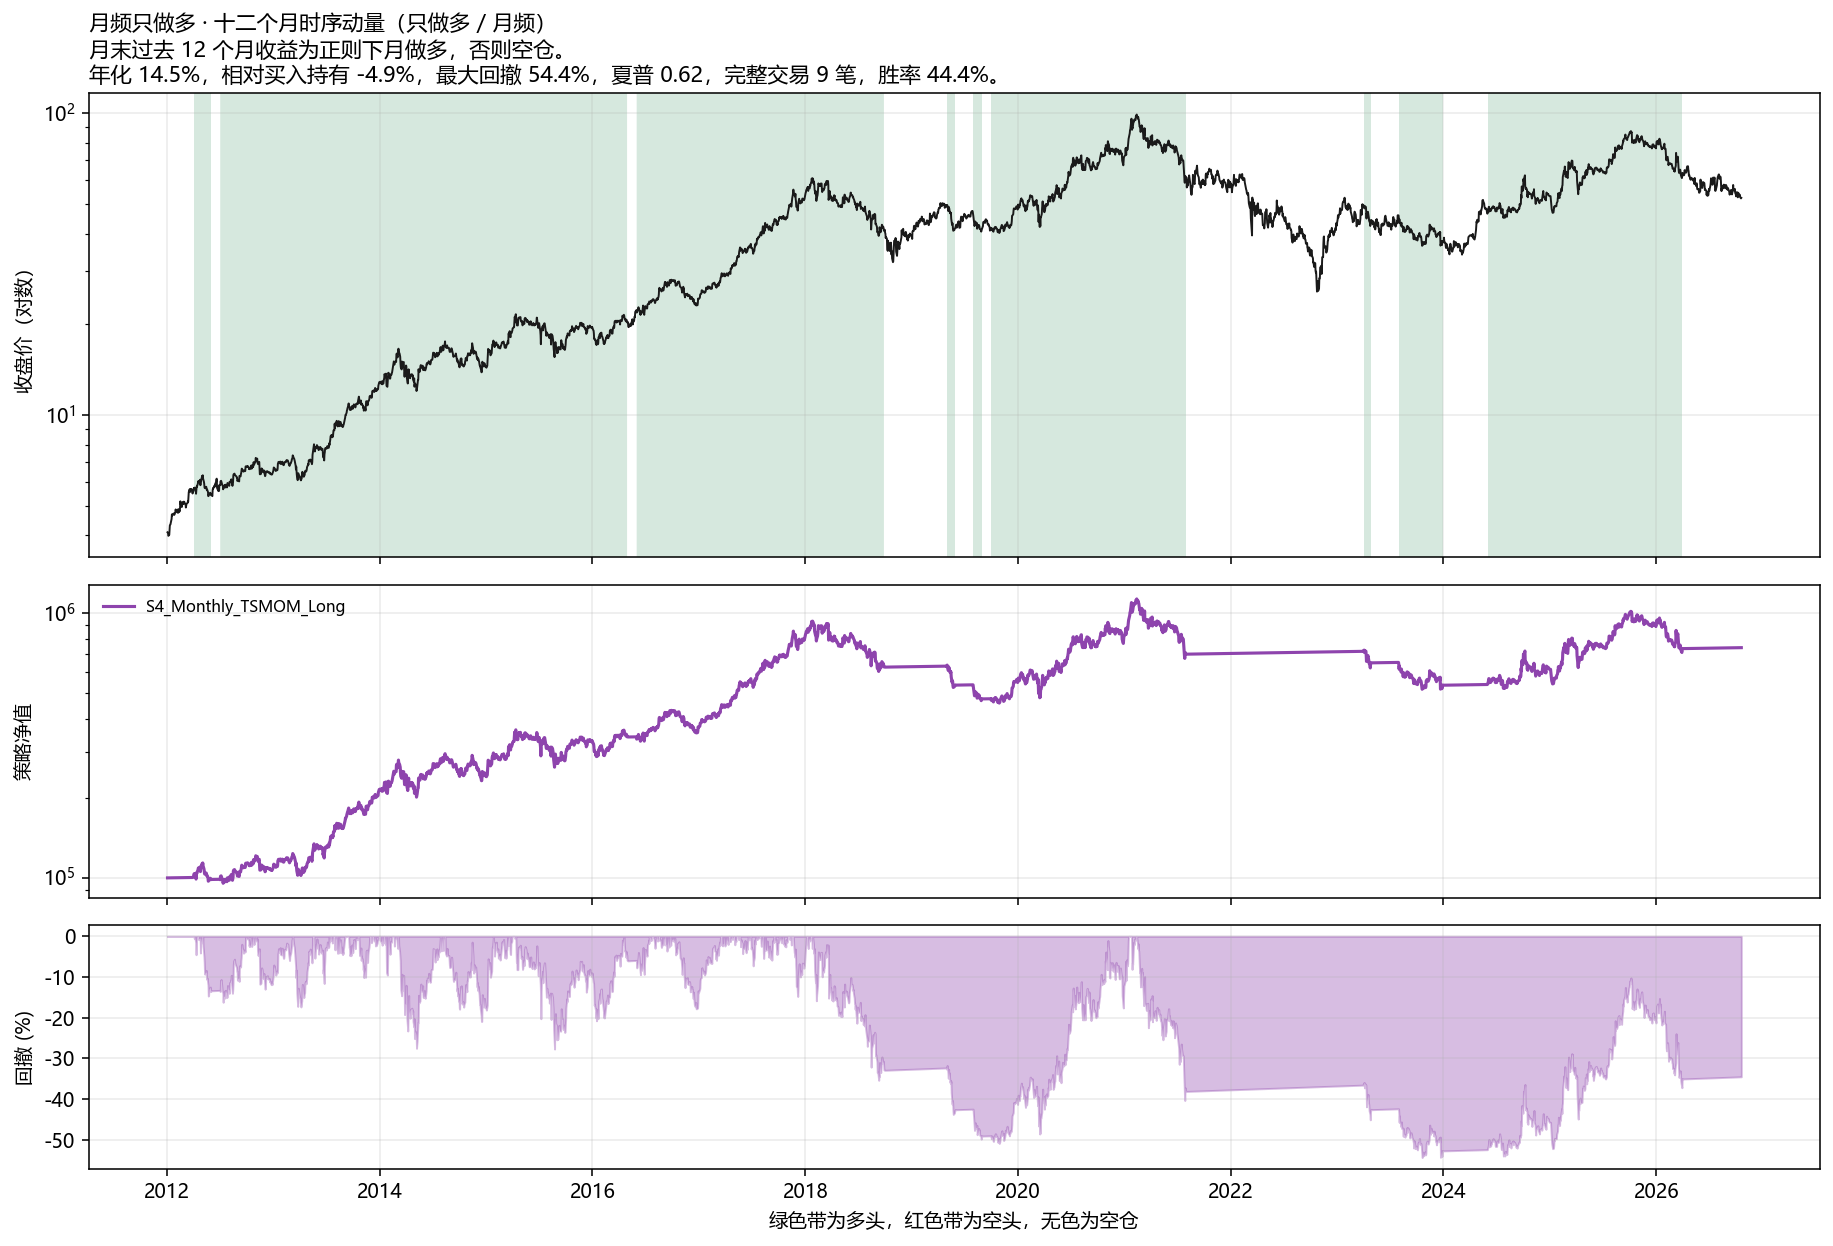
十二个月时序动量 | 只做多 | 月 | 月末过去 12 个月收益为正才做多 |
S5 |
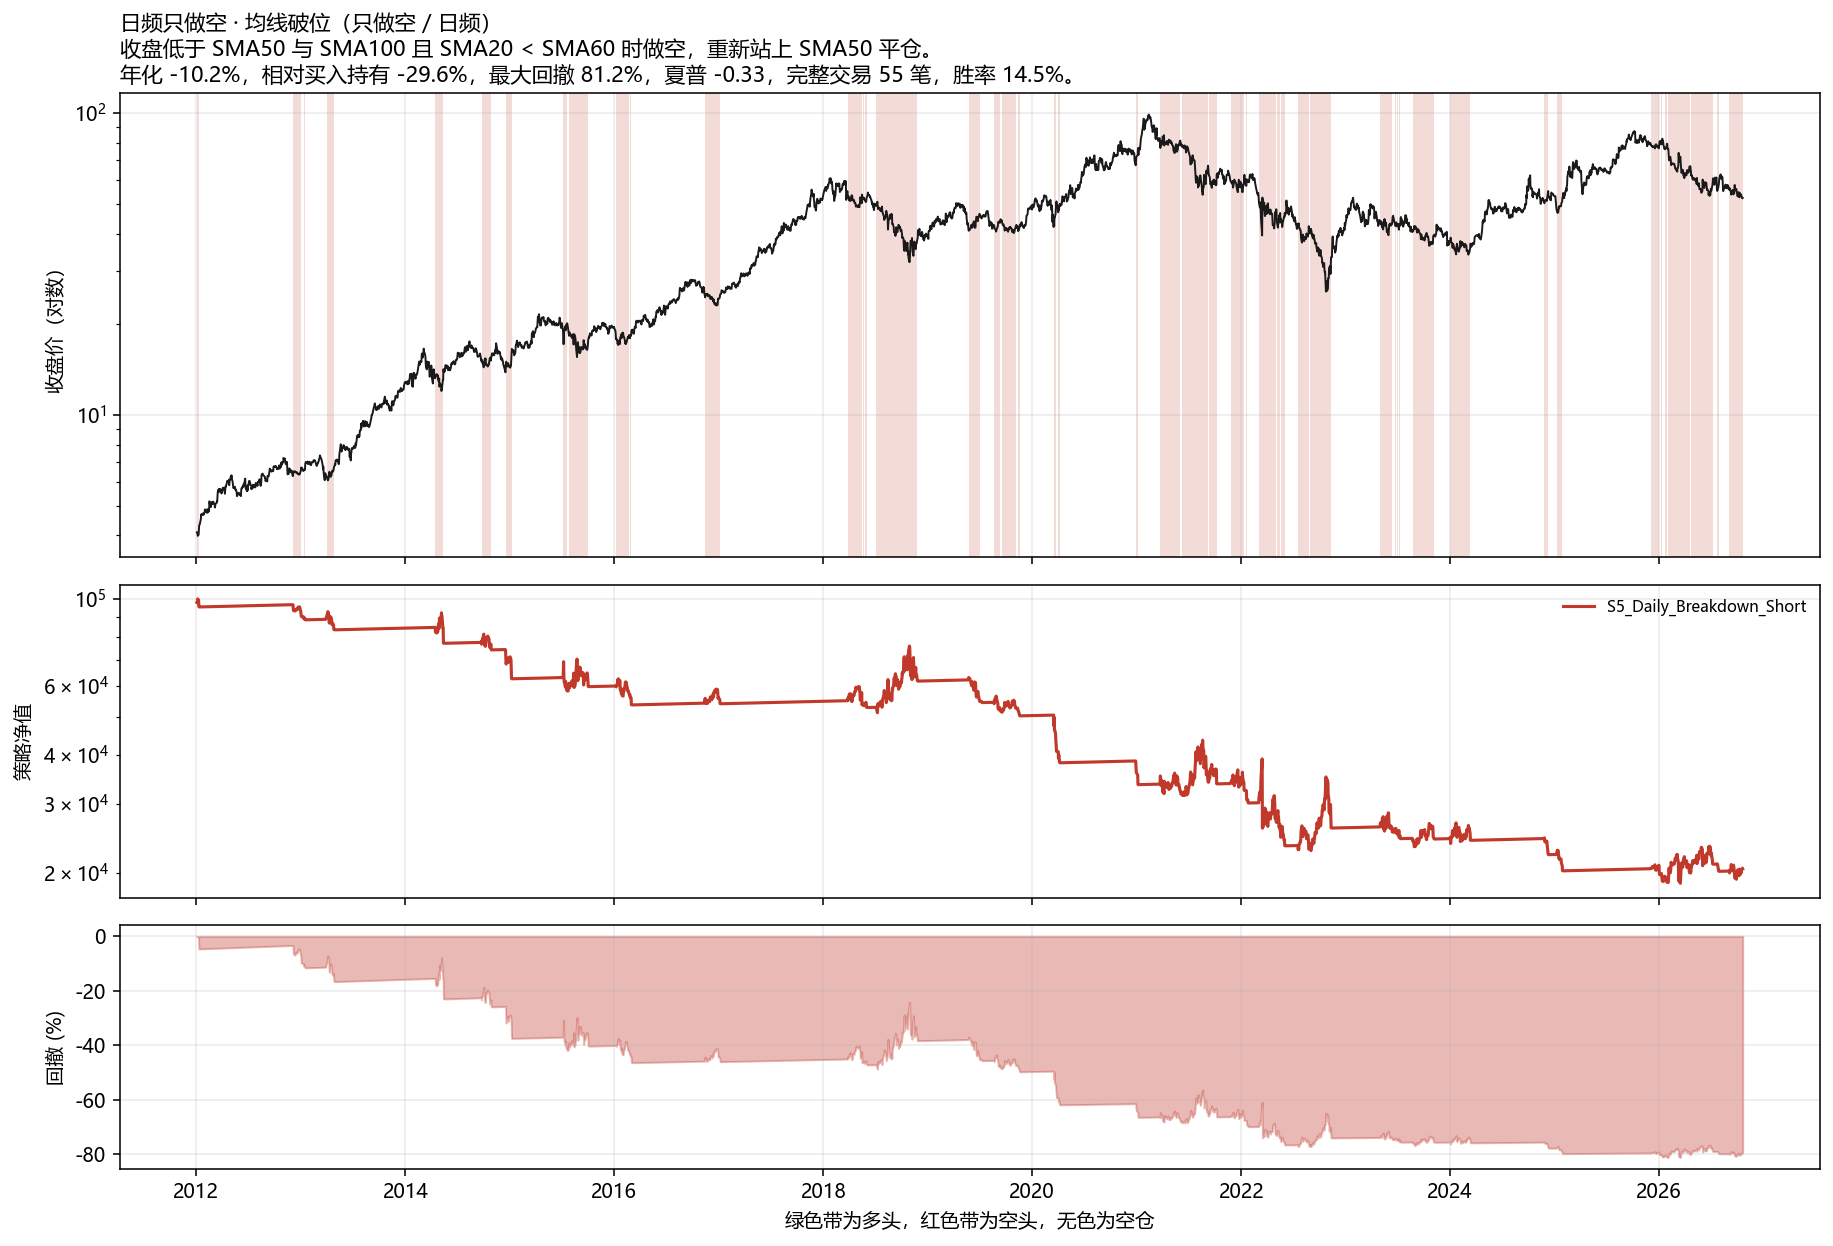
均线破位 | 只做空 | 日 | 收盘低于 SMA50 与 SMA100 且 SMA20 < SMA60 做空,重新站上 SMA50 平仓 |
S6 |
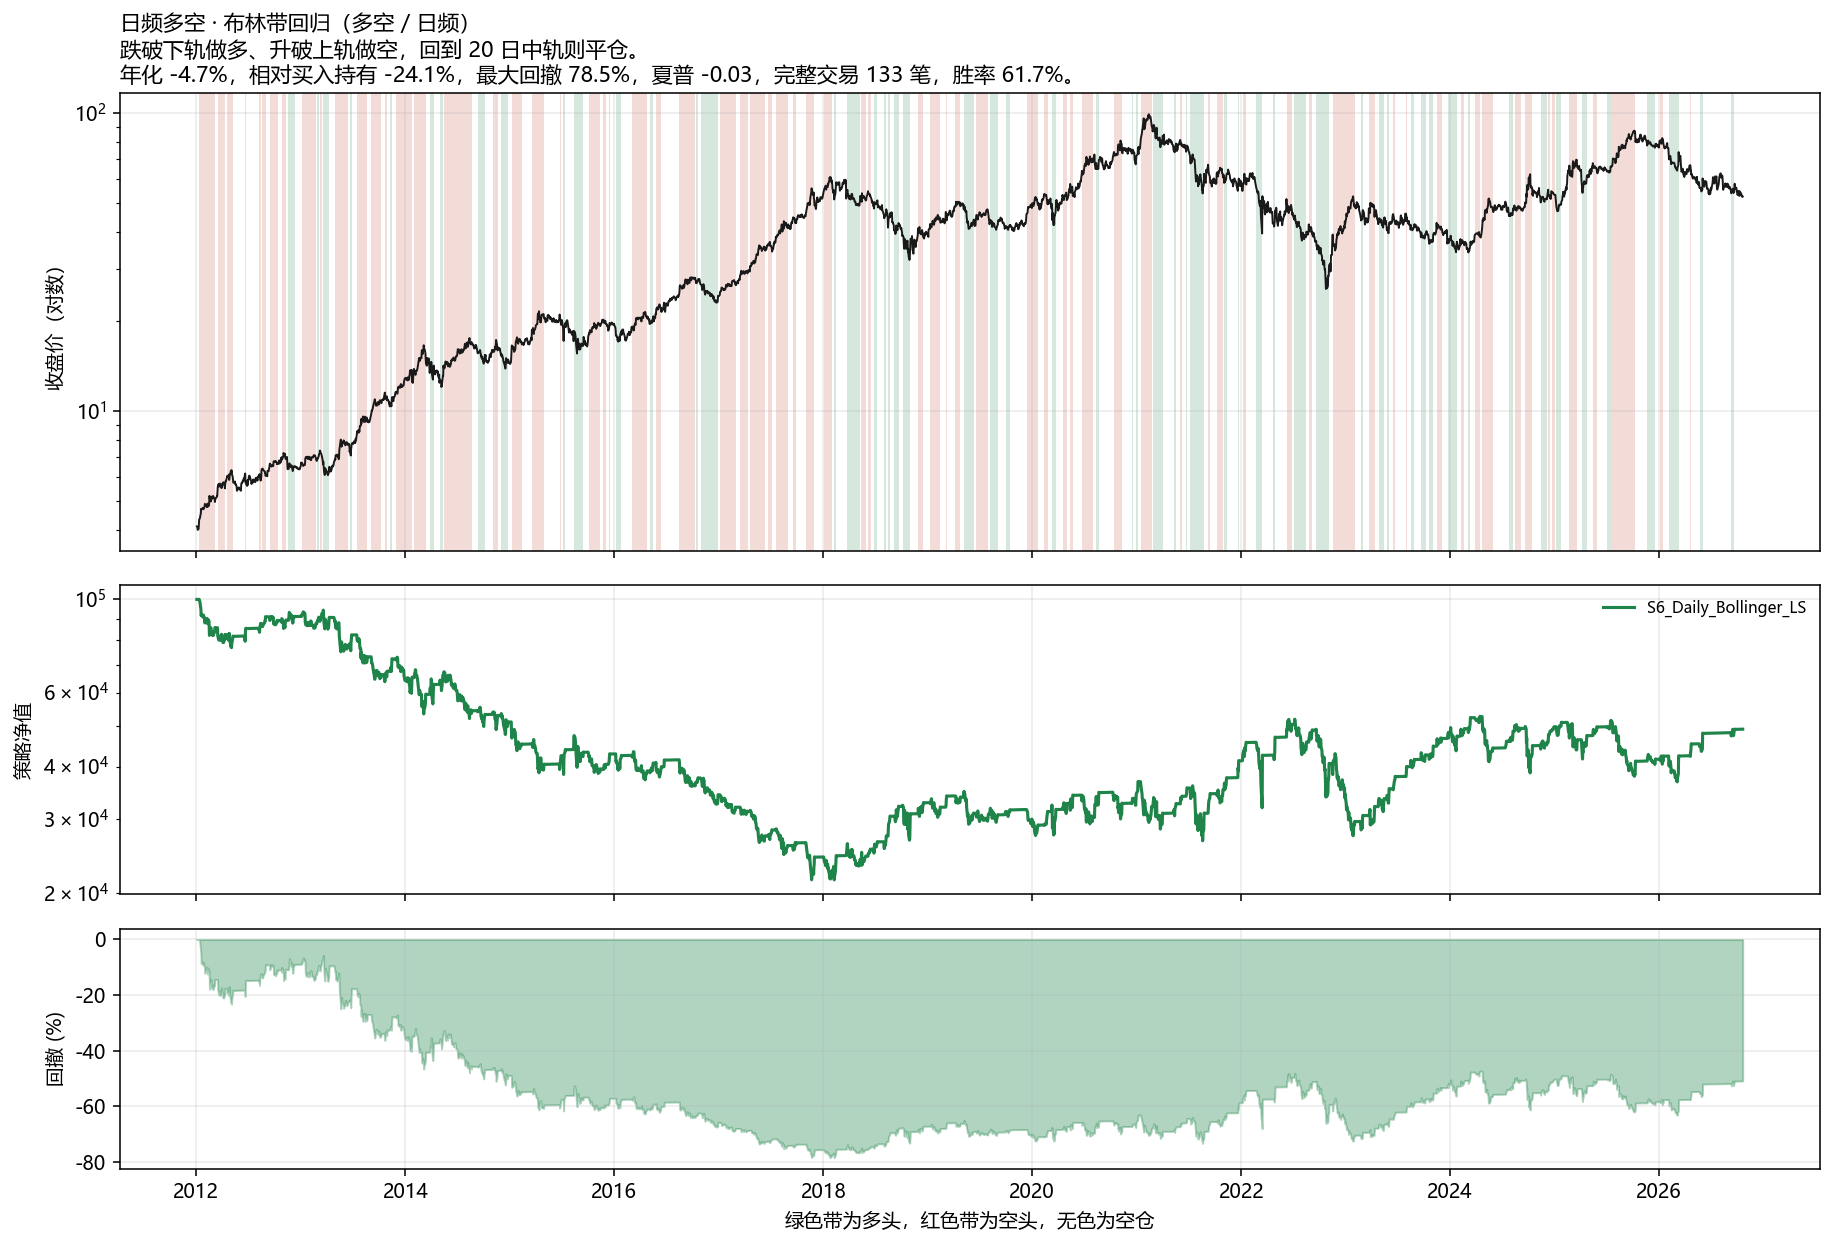
布林带回归 | 多空 | 日 | 跌破下轨做多、升破上轨做空,回到 20 日中轨平仓 |
S7 |
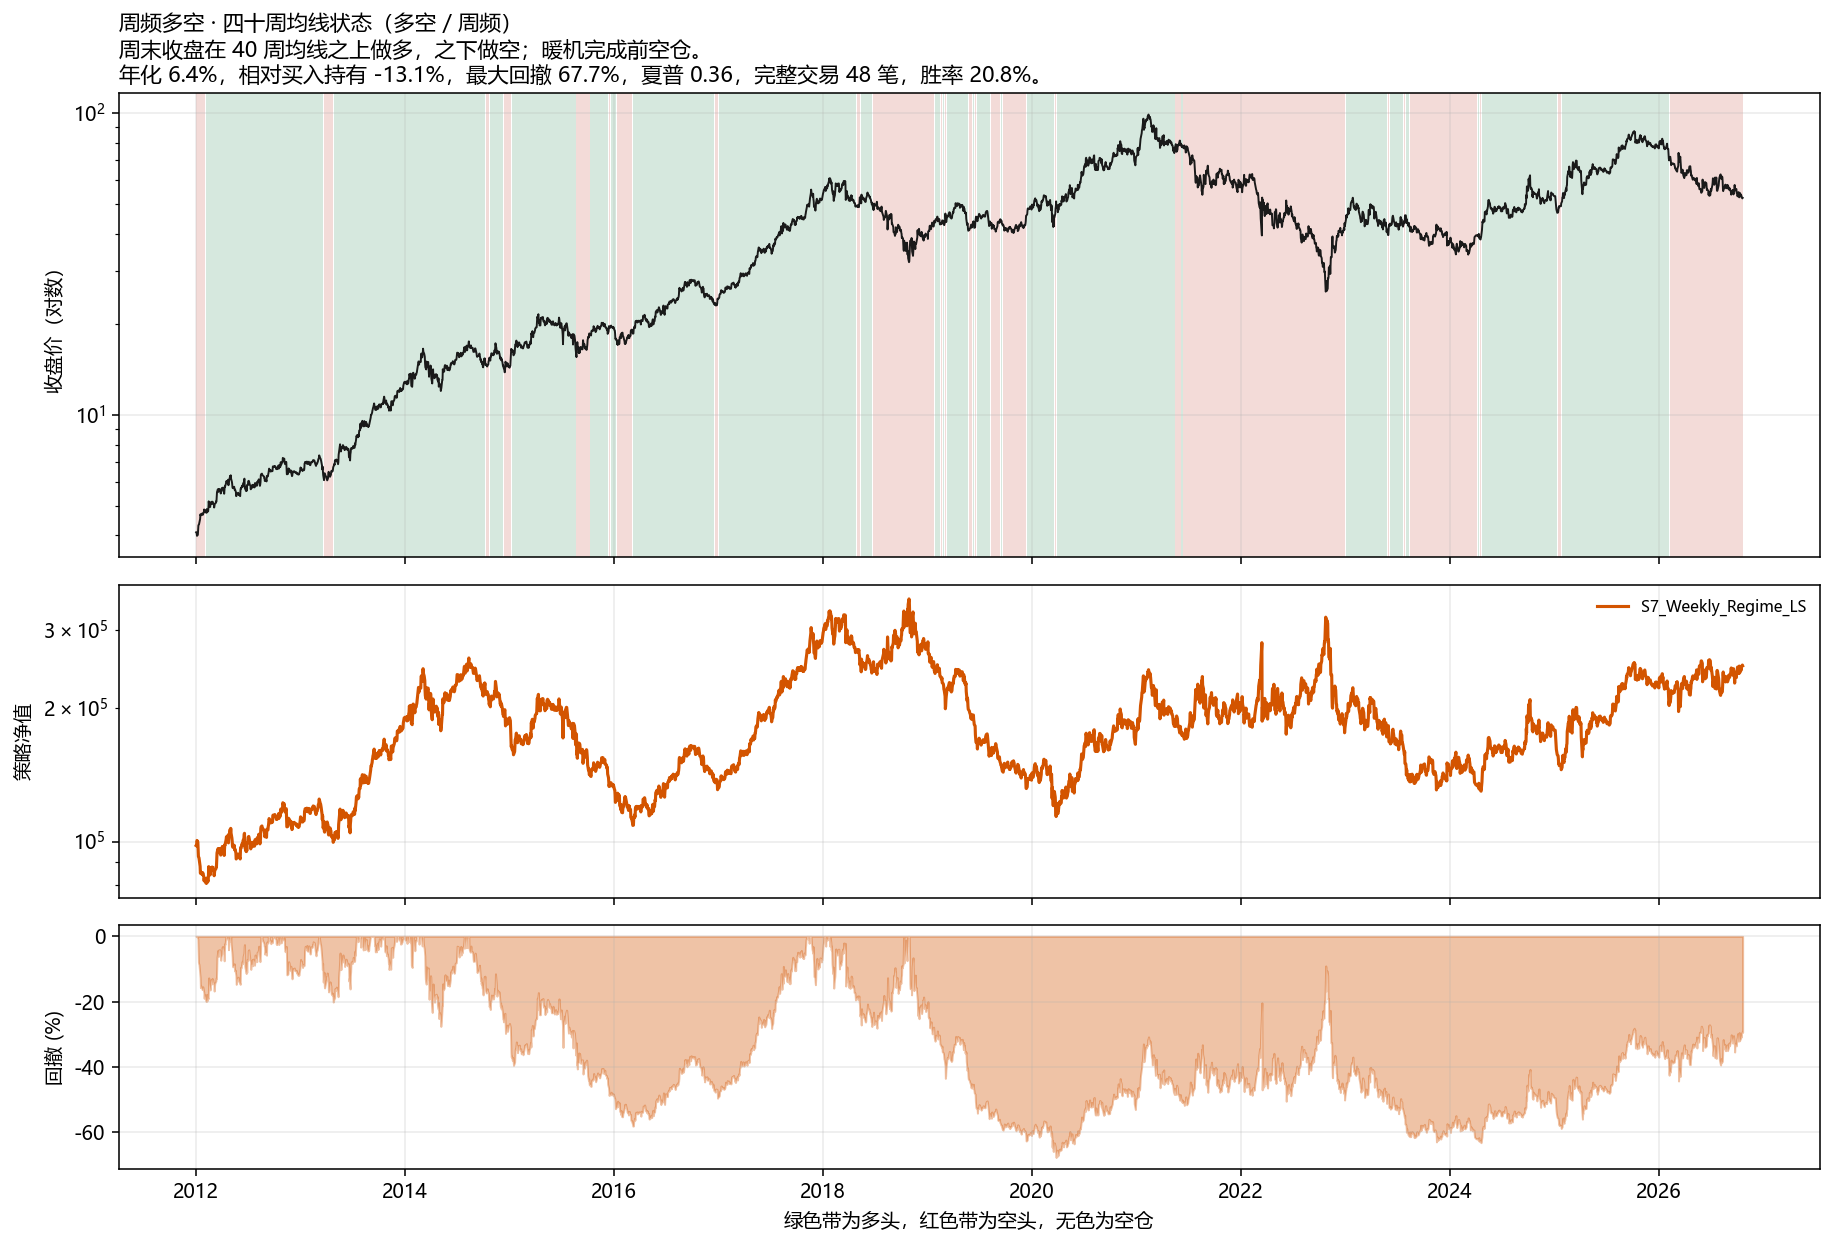
四十周均线状态 | 多空 | 周 | 周末收盘在 40 周均线之上做多,之下做空 |
S5 的入场要求收盘同时低于 SMA50。如果只要求低于 SMA100,而平仓线又是重新站上 SMA50,价格停在两条均线之间时会第二天就被平掉,规则会自己打自己。
3.1 绩效(2012-01-03 至 2026-10-20)
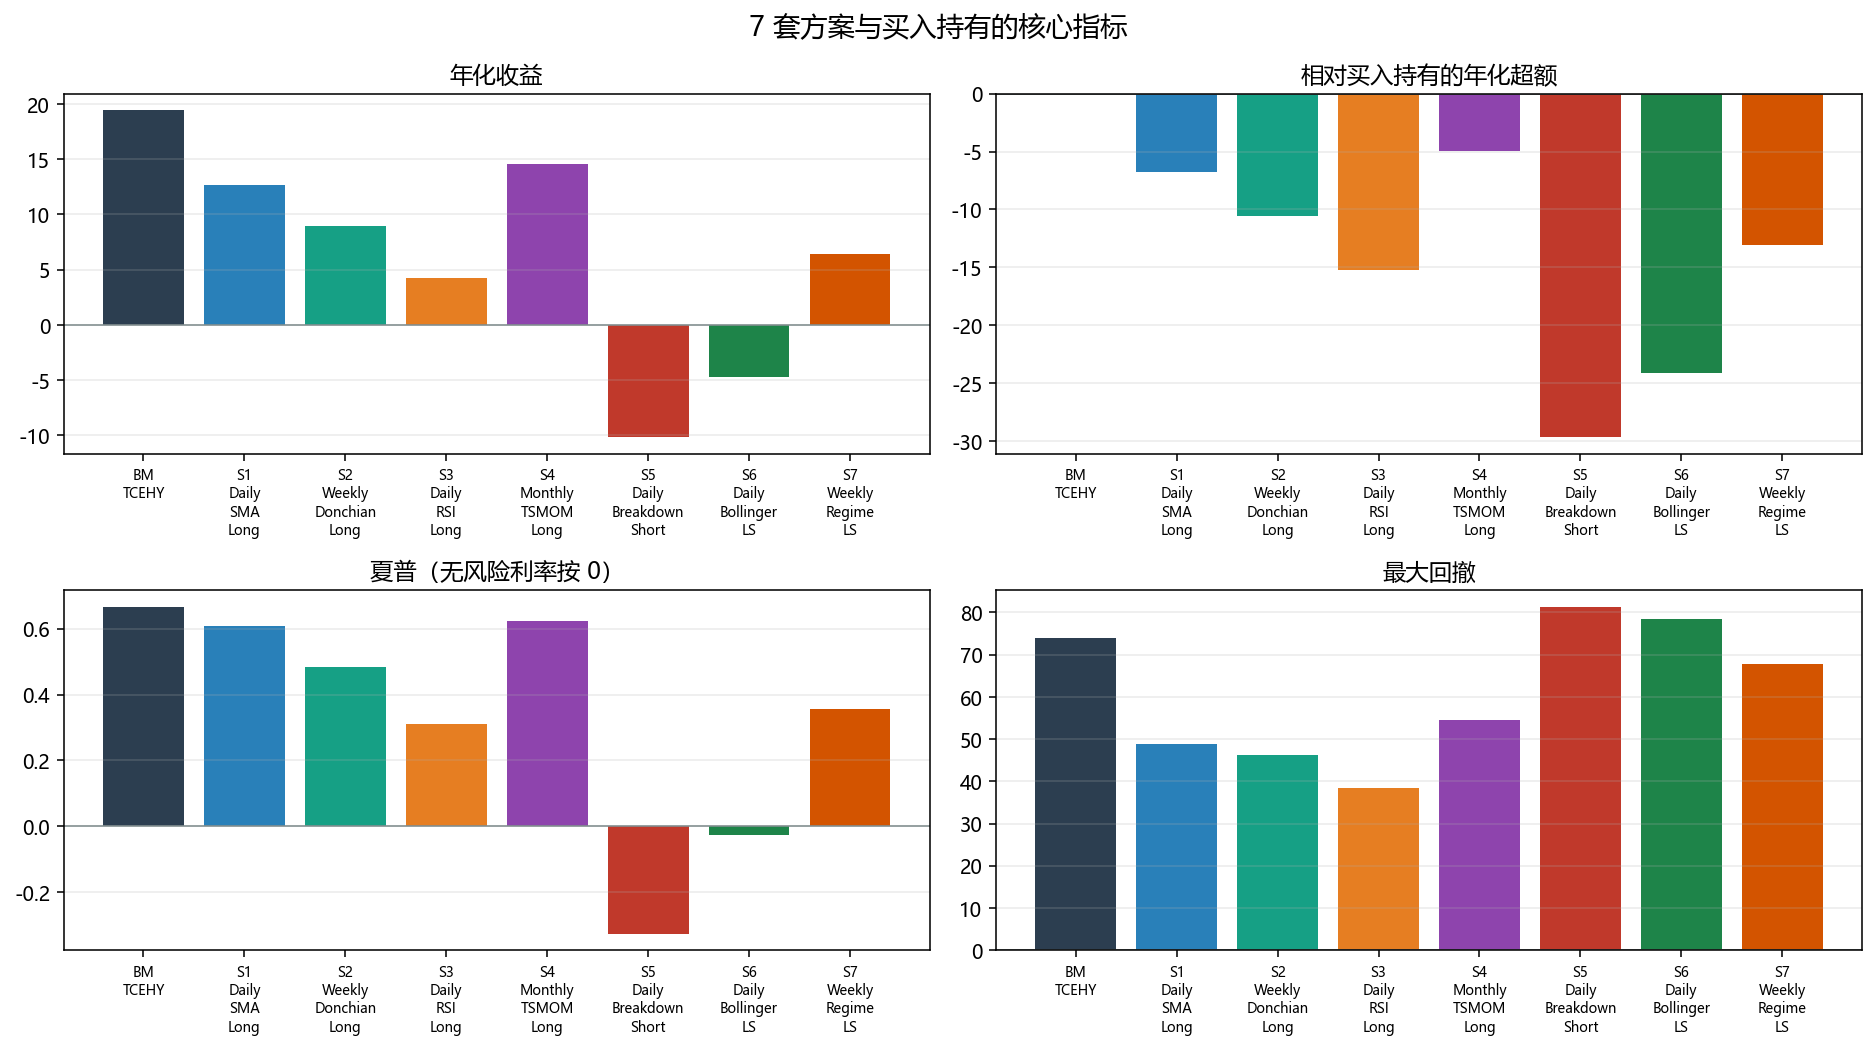
| 方案 | 年化 | 相对买入持有 | 波动 | 夏普 | 最大回撤 | 卡玛 | 在市 | 期末净值 |
|---|---|---|---|---|---|---|---|---|
BM 买入持有 |
19.4% | 0 | 36.6% | 0.67 | 73.9% | 0.26 | 100% | $1,379,133 |
S1 日频双均线 |
12.7% | -6.8% | 24.6% | 0.61 | 48.8% | 0.26 | 57.9% | $581,633 |
S2 周频唐奇安 |
8.9% | -10.5% | 23.2% | 0.48 | 46.2% | 0.19 | 50.2% | $352,744 |
S3 日频 RSI |
4.2% | -15.2% | 18.9% | 0.31 | 38.5% | 0.11 | 12.6% | $183,957 |
S4 月频时序动量 |
14.5% | -4.9% | 28.1% | 0.62 | 54.4% | 0.27 | 72.1% | $740,993 |
S5 日频只做空 |
-10.2% | -29.6% | 23.8% | -0.33 | 81.2% | -0.13 | 30.2% 为空头 | $20,493 |
S6 日频布林多空 |
-4.7% | -24.1% | 28.7% | -0.03 | 78.5% | -0.06 | 多 20.3% / 空 35.9% | $49,150 |
S7 周频均线多空 |
6.4% | -13.1% | 36.6% | 0.36 | 67.7% | 0.09 | 多 67.8% / 空 32.2% | $249,307 |
3.2 交易行为
| 方案 | 完整交易 | 胜率 | 盈亏比 | 利润因子 | 平均持仓 | 年化换手 | 年均成本拖累 | 年均融券拖累 |
|---|---|---|---|---|---|---|---|---|
S1 |
31 | 51.6% | 2.87 | 1.77 | 69 日 | 4.20x | 0.63% | 0 |
S2 |
16 | 50.0% | 3.29 | 2.10 | 117 日 | 2.17x | 0.33% | 0 |
S3 |
16 | 68.8% | 1.11 | 2.39 | 29 日 | 2.17x | 0.33% | 0 |
S4 |
9 | 44.4% | 9.21 | 2.75 | 298 日 | 1.22x | 0.18% | 0 |
S5 |
55 | 14.5% | 1.42 | 0.18 | 20 日 | 7.52x | 1.13% | 0.89% |
S6 |
133 | 61.7% | 0.55 | 0.73 | 16 日 | 18.0x | 2.70% | 1.06% |
S7 |
48 | 20.8% | 6.98 | 1.30 | 74 日 | 6.57x | 0.99% | 0.95% |
年化换手 = 评估期内 |Δ权重| 之和 / 年数。从空仓到满仓记 1 倍,从满仓多头翻到满仓空头记 2 倍。
四、每套方案的结论
七套都没有跑赢买入持有的年化收益。离得最近的是月频时序动量,仍每年落后 4.9 个百分点。把方向从「只做多」换成「可以做空」之后,落后变大,只做空的那套把 10 万美元做成了 2.0 万美元。
S1 日频只做多 · 双均线
年化 12.7%,最大回撤从买入持有的 73.9% 降到 48.8%,夏普 0.61,仍低于买入持有的 0.67。31 笔交易、胜率 51.6%、盈亏比 2.87,说明赚的时候比亏的时候幅度大,但 2012–2017 只拿到买入持有约四成的累计涨幅(+501% 对 +1,196%),趋势确认把主升段的前半段让了出去。
S2 周频只做多 · 唐奇安
年化 8.9%,回撤 46.2%。16 笔、平均持有 117 个交易日,换手低于日频双均线。2021–2022 反垄断下跌里累计只亏 10.4%(买入持有 -69.6%),保护是真实的;2022-11 之后的修复段累计 -1.3%(买入持有 +107%),突破规则等新高重新出现,修复段基本没跟上。
S3 日频只做多 · RSI
胜率 68.8%,是七套里最高的,最大回撤也是最小的 38.5%。在市时间只有 12.6%,年化降到 4.2%。高胜率来自「跌深了才买、弹回去就走」,腾讯这 15 年的利润主要在长期持有里,不在超卖反弹里。
S4 月频只做多 · 十二个月时序动量
七套里年化最高(14.5%),卡玛 0.27,与买入持有的 0.26 同一档,回撤 54.4% 小于买入持有。只有 9 笔交易,盈亏比 9.21,年均成本 0.18%。落后的 4.9 个点主要出在空仓:2022-11 至今的修复段只拿到 +3.9%,买入持有拿到 +107%。价格图上 2022 与 2024–2025 的空白带就是这段空仓。
S5 日频只做空 · 均线破位
年化 -10.2%,期末 $20,493,胜率 14.5%,利润因子 0.18,最大回撤 81.2%。2018 年这套空头赚了 +12.7%,但 2021–2022 那段买入持有 -69.6% 的下跌里,它只拿到 +1.0%:价格反复站上 SMA50,空头被覆盖掉,没有吃到整段跌幅。多头年份则持续亏钱。对这只长期复利的 ADR,事先写好的破位做空规则没有变成一套能活下来的策略。
S6 日频多空 · 布林带
133 笔,胜率 61.7%,盈亏比只有 0.55,年化换手 18 倍,成本加融券每年拖走约 3.8 个收益点。2012–2017 累计 -75.6%:上涨趋势里,冲出上轨就被拿去放空。2018 年 +34.6%,补不回前面的亏空。年化 -4.7%,期末 $49,150。
S7 周频多空 · 四十周均线
全程在市,波动 36.6%,和买入持有几乎一样,年化只有 6.4%。2021–2022 空头状态累计 +44.4%,是七套里这段跌幅赚得最多的;2019 至 2021 年一季度却累计 -21.8%,而买入持有是 +122%。空头在崩盘里赚到的,小于牛市里被反手打掉的。胜率 20.8%,盈亏比 6.98:少数做对的大趋势扛着多数小亏。
五、放在一起看
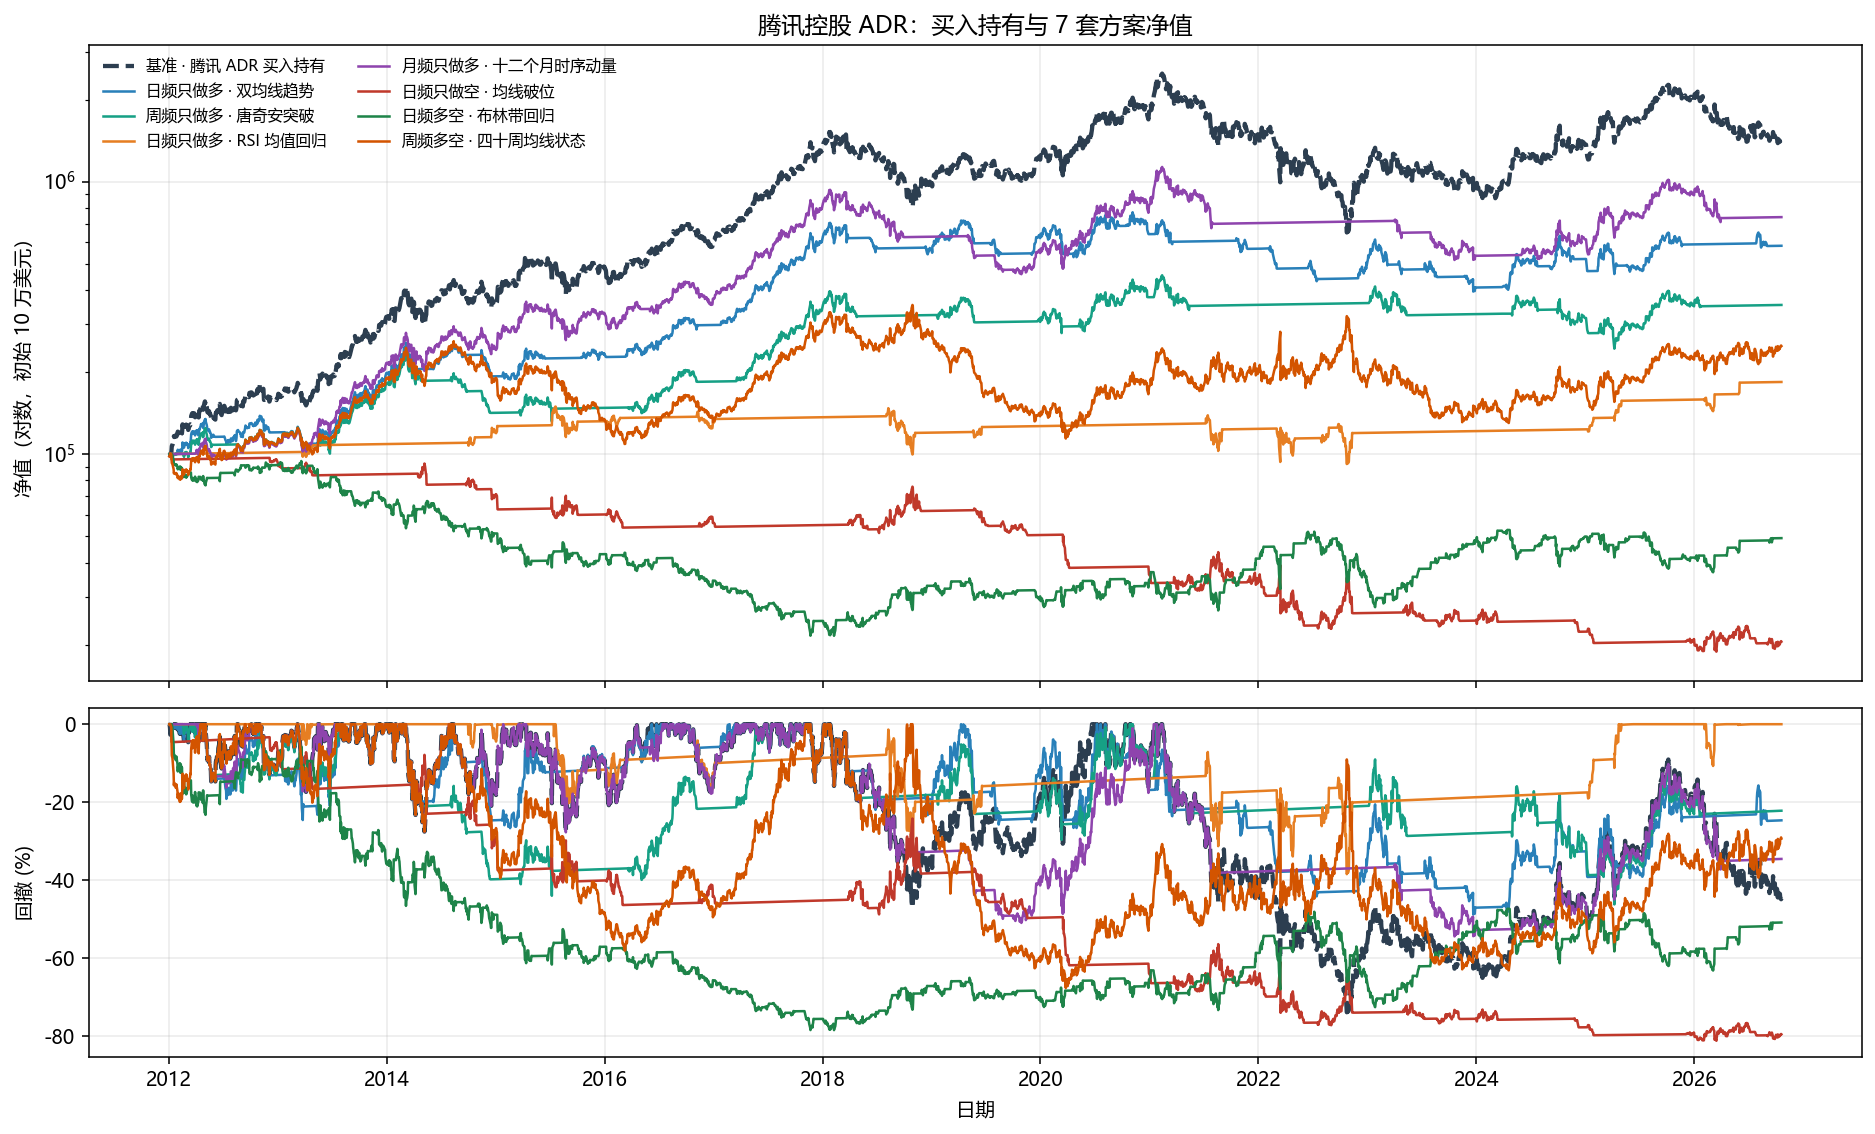
对数净值上,深色虚线的买入持有始终在最上面。紫色月频动量是主动方案里最高的一条,红色只做空和绿色布林多空掉到起点下方。
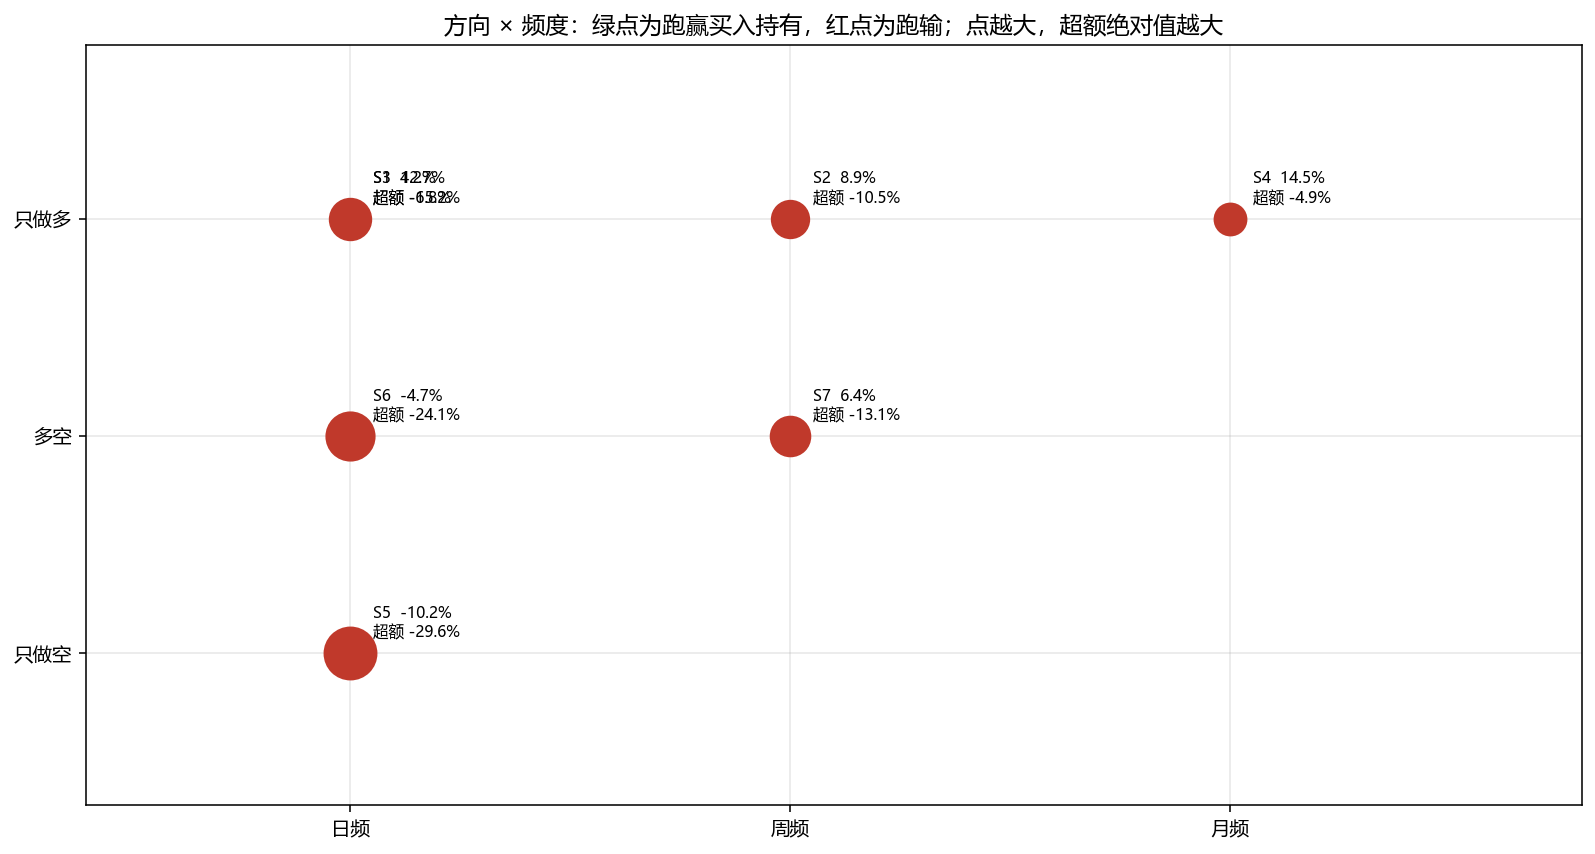
方向 × 频度这张图里七个点全是红的:三种方向、三种频度都跑输买入持有。点的大小是超额的绝对值,只做空和日频布林偏离最大。
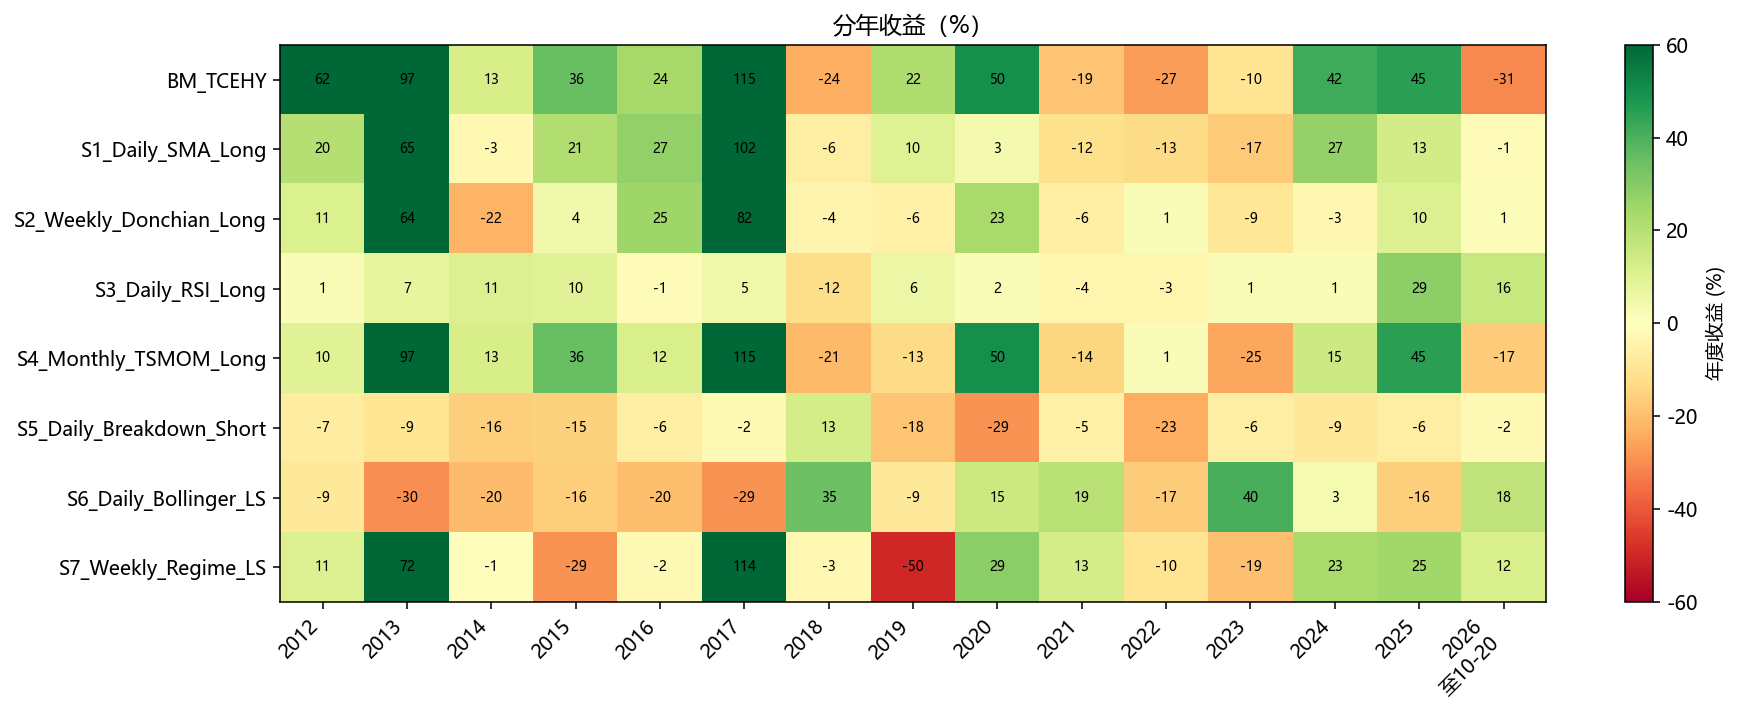
2013 与 2017 年买入持有分别约 +97% 和 +115%。S4 在这两年几乎跟上(+97%、+115%),S5 两年都是亏的。2022 年买入持有 -27%,S6 因为空头状态做到 +40%。
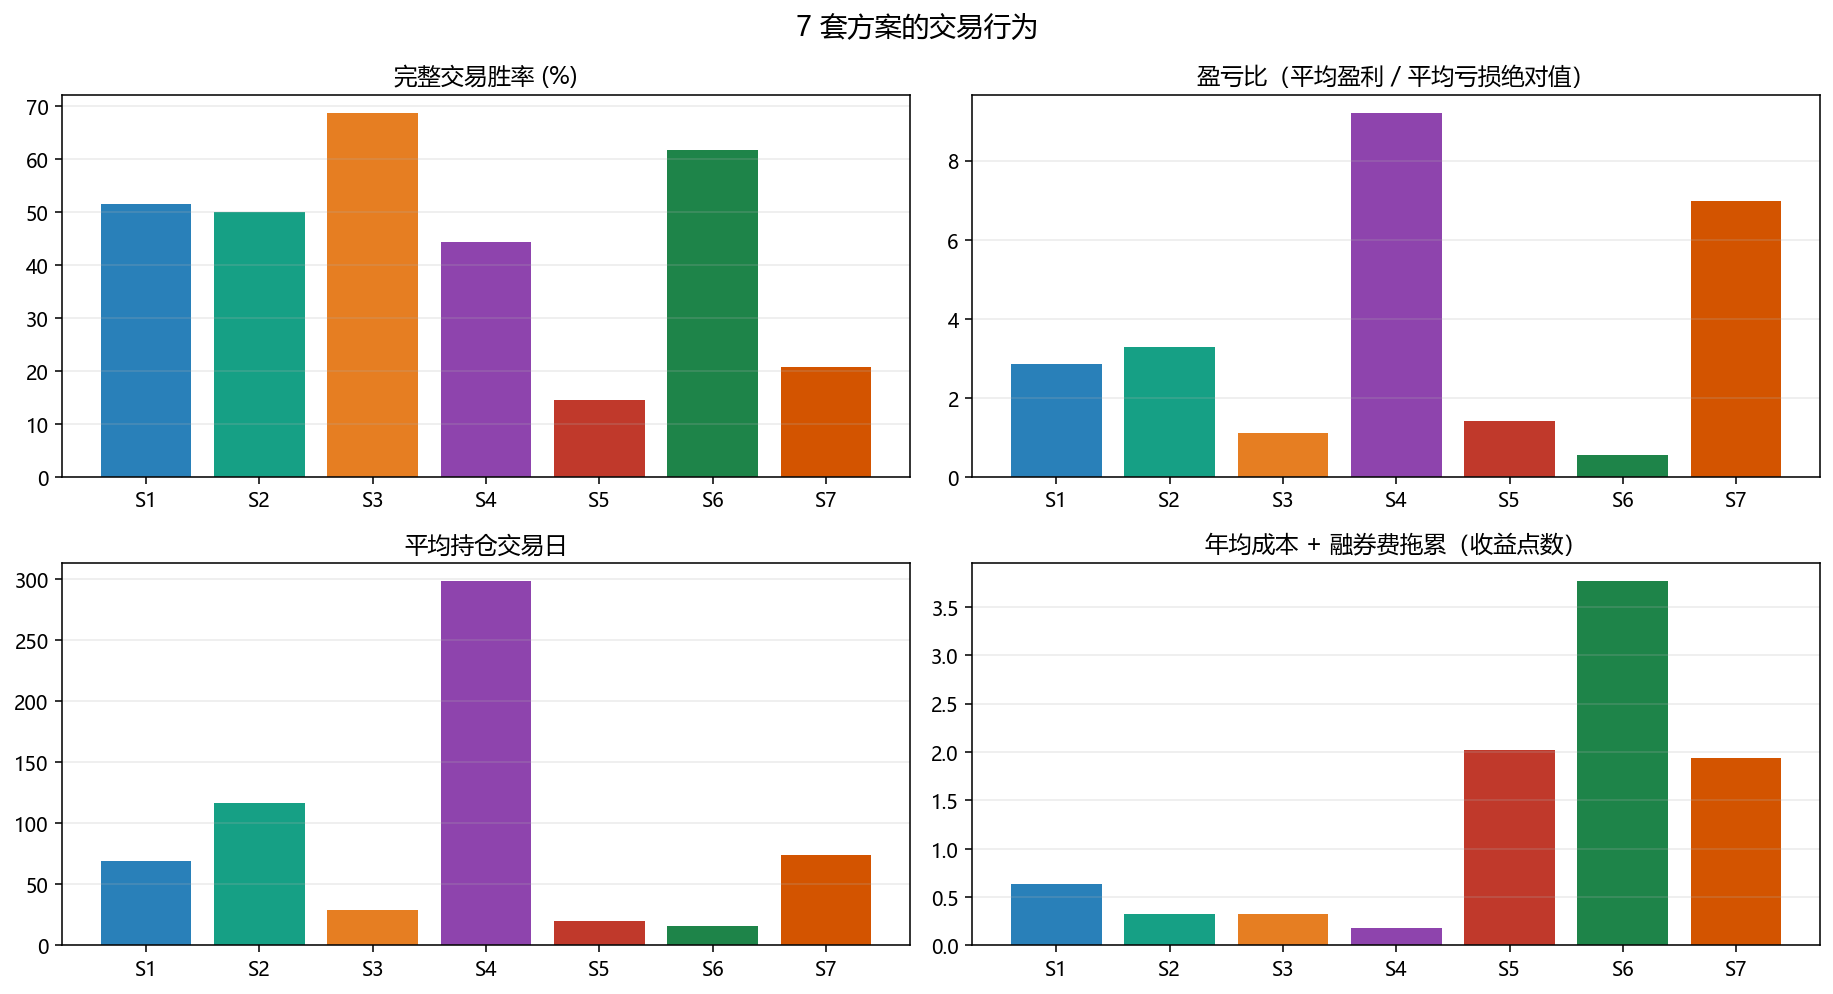
S3 胜率最高、持仓最短;S4 持仓最长、成本最低、盈亏比最高;S6 的成本柱最高。胜率和年化收益在这七套里不是一回事。
六、复现与产物
| 路径 | 内容 |
|---|---|
seed_data/US.TCEHY_bars.csv |
冻结日线与股息 |
outputs/scheme_performance_summary.csv |
绩效总表 |
outputs/phase_returns.csv |
五段行情的累计收益 |
outputs/round_trips.csv |
各方案完整交易 |
outputs/lab_report.json |
成本假设、搜索规模、每套一句结论 |
figures/01–05 |
对比图 |
figures/06_s1–06_s7 |
每套方案自己的价格、仓位、净值与回撤 |
这间实验室不进入正式尝试预算,也不连接模拟盘。